920309 菊乐股份:区域特色乳品企业
一、公司基本情况
1.1 基本信息
| 公司全称 | 四川菊乐食品股份有限公司 |
| 成立日期 | 2002年4月24日 |
| 注册资本 | 92,482,842元 |
| 法定代表人 | GAO ZHAOHUI(高朝晖) |
| 注册地址 | 四川省成都市青羊区青羊工业集中发展区(东区)广富路8号10栋412 |
1.2 股权结构
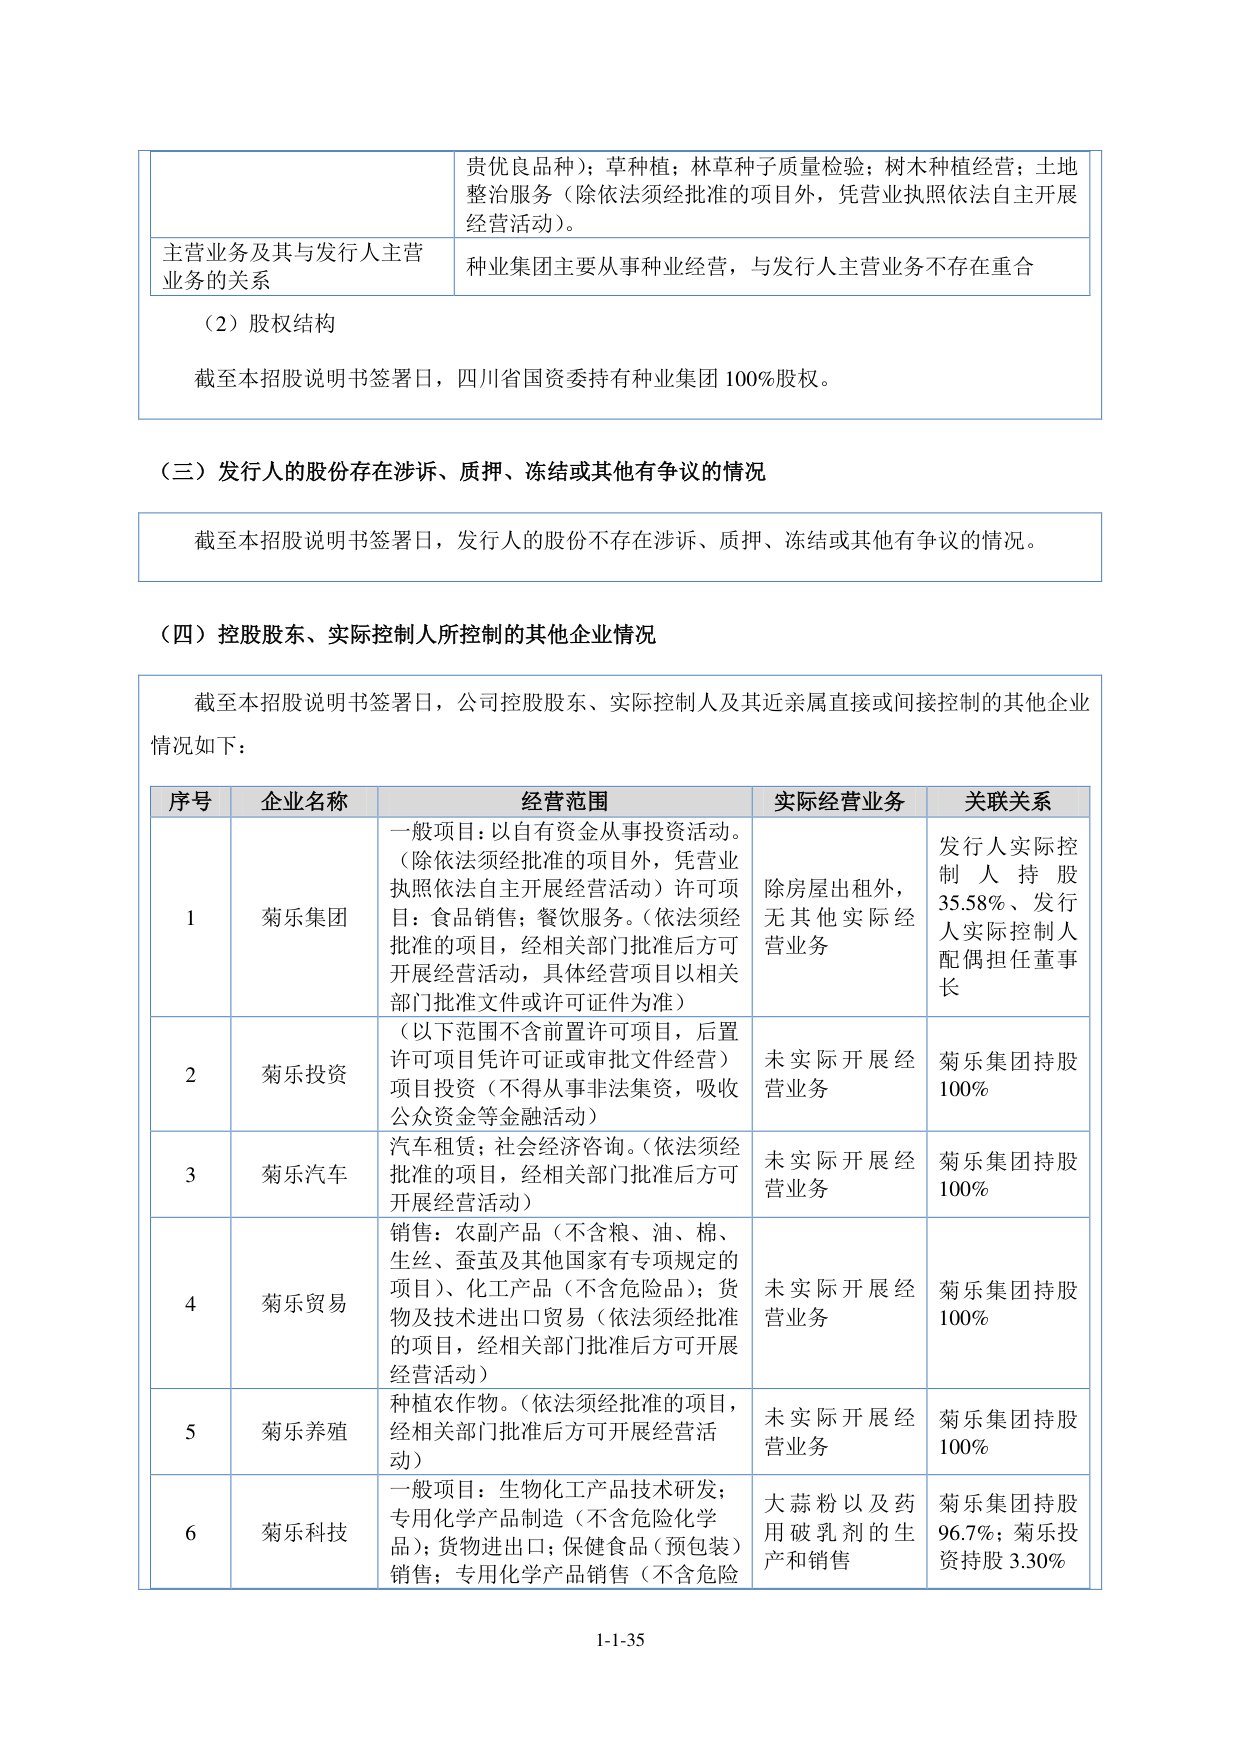
实际控制人:TONG ZHU(童竹)(合计控制 73.35%)
控股股东为成都菊乐企业(集团)股份有限公司,直接持股45.87%;实际控制人TONG ZHU(童竹)直接持股26.51%,通过菊乐集团和成都诚创间接持股,合计控制73.35%表决权。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 |
|---|---|---|---|
| 含乳饮料 | 58.55% | 58.16% | 58.52% |
| 发酵乳 | 15.92% | 18.33% | 19.69% |
| 巴氏杀菌乳 | 7.03% | 6.78% | 7.76% |
| 灭菌乳 | 13.18% | 14.10% | 11.78% |
| 其他乳品 | 4.06% | 1.85% | 1.80% |
| 非乳品 | 0.08% | 0.16% | 0.15% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
根据弗若斯特沙利文以及头豹研究院数据,2024年度,公司在中国含乳饮料市场的份额为0.82%,排名第八;公司在中国调配型酸乳饮料市场的份额为0.97%,排名第四。2024年含乳饮料行业集中度指数CR5为53.74%,CR10为57.80%。公司“菊乐”商标被认定为“中国驰名商标”,连续多年荣获“农业产业化国家重点龙头企业”称号。公司与全国性乳企错位竞争,奉行“差异化、大单品”策略,专注于特色含乳饮料及乳制品开发。
3.3 竞争格局
伊利股份: 中国规模最大、产品线最全的乳制品企业,主要竞争产品包括优酸乳等含乳饮料及各类乳制品。蒙牛乳业: 中国领先的乳制品生产商之一,主要竞争产品包括真果粒等含乳饮料及各类乳制品。光明乳业: 中国领先的高端乳品引领者,生产销售新鲜牛奶、新鲜酸奶、常温白奶等产品。娃哈哈: 规模位居世界前列的大型饮料企业,主要竞争产品包括AD钙奶、营养快线、娃哈哈乳酸菌等含乳饮料。
3.4 销售与采购
生鲜乳采购:规模化牧场及专业合作社占比52.66%、控股牧场占比44.45%、个人农户占比2.88%(2025年度)。公司已与四川省内专业合作社合作多年,自2015年起逐步将主要奶源转移至西北传统牧区。公司参股及控股前进牧业合作建设北方牧场,拥有蜀汉牧业(存栏4,853头)、惠丰优牧(存栏5,771头)、菊乐牧业(存栏2,334头)等自有牧场。销售模式:经销模式收入占主营业务收入69.85%,直销模式占30.15%(2025年度)。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 15.62亿 | 16.41亿 | 16.94亿 |
| 净利润 | 1.89亿 | 2.33亿 | 2.92亿 |
| 归属于母公司所有者的净利润 | 1.96亿 | 2.32亿 | 2.91亿 |
| 扣除非经常性损益后净利润 | 1.87亿 | 2.27亿 | 2.77亿 |
| 毛利率 | 31.05% | 33.46% | 36.69% |
| 加权平均净资产收益率 | 23.30% | 22.32% | 23.19% |
| 基本每股收益 | 2.12元 | 2.51元 | 3.15元 |
| 研发费用率 | 0.30% | 0.31% | 0.30% |
2023年度、2024年度、2025年度 · 第七节 财务会计信息
4.1 业绩归因
五、募资计划
拟募资金额 38,166.51万元
用途 募集资金扣除发行费用后全部用于公司主营业务相关的项目
· 温江乳品生产基地改扩建项目
· 营销网络中心升级建设项目
· 研发中心升级建设项目
· 信息化系统建设项目
六、风险提示
总结
四川菊乐食品股份有限公司主营含乳饮料及乳制品研发生产销售,以“酸乐奶”为核心大单品,2024年在中国含乳饮料市场份额0.82%排名第八、调配型酸乳饮料市场份额0.97%排名第四。2025年营收16.94亿元、归母净利润2.91亿元,毛利率36.69%。公司正于北交所推进IPO,拟募资3.82亿元用于产能扩建及营销网络建设。
此段由AI自动生成,不构成投资建议