920306 天元重工:桥梁受力产品整体方案提供商
一、公司基本情况
1.1 基本信息
| 公司全称 | 德阳天元重工股份有限公司 |
| 成立日期 | 2002年1月31日 |
| 注册资本 | 17,120.00万元 |
| 法定代表人 | 汪德全 |
| 注册地址 | 四川省德阳市旌阳区庐山南路三段20号 |
1.2 股权结构
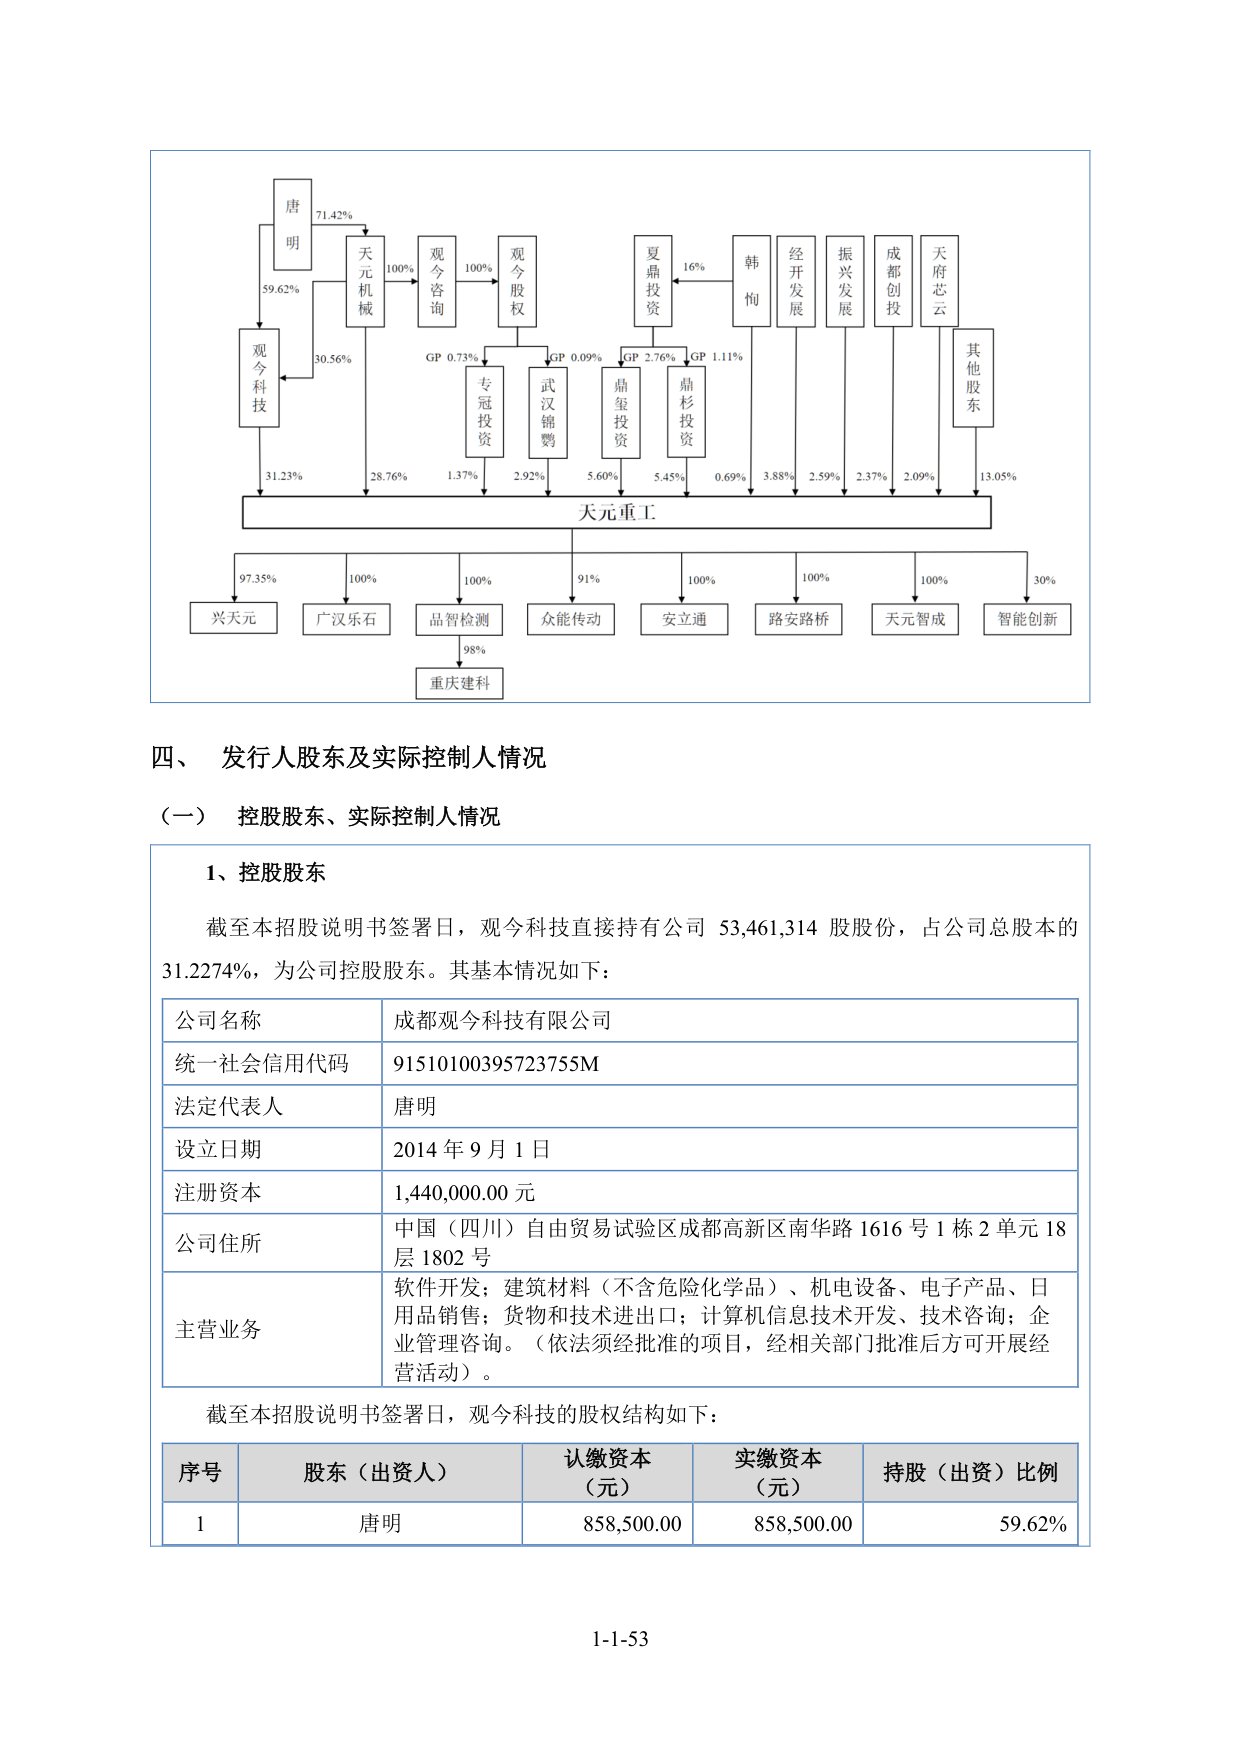
实际控制人:唐明(合计控制 64.28%)
唐明通过观今科技和天元机械合计控制公司59.99%的股权,同时通过专冠投资控制公司1.37%的股权、通过武汉锦鹦控制公司2.92%的股权,合计控制公司64.28%的股权,为公司实际控制人。
1.3 核心高管
唐明 — 董事长
1968年8月出生,中国国籍,无境外永久居留权。1988年7月至1994年12月,任中国南车集团资阳内燃机车厂七分厂技术员、生产调度员、团委书记;1994年12月至2001年5月,任四川德阳市东风内燃机车设备有限公司总经理;2001年5月至今,任天元机械执行董事、董事长;2015年2月至今,任公司执行董事、董事长。
汪德全 — 法定代表人
马梅 — 董事会秘书、财务负责人
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 | |
|---|---|---|---|---|
| 桥梁受力部件产品 | 64.39% | 59.87% | 60.39% | 49.89% |
| 桥梁钢结构产品 | 28.42% | 33.82% | 33.94% | 47.41% |
| 相关服务及其他产品 | 7.19% | 6.31% | 5.67% | 2.70% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
公司桥梁受力部件产品已应用于全国170余座悬索桥建设,包括张靖皋长江大桥、狮子洋大桥、花江峡谷大桥等世界级超级大桥工程。公司已参与300余座桥梁建设。在桥梁钢结构领域,公司属于第二梯队,与四川钢构、海波重科、百甲科技等企业在中型桥梁钢结构制造与安装领域具有较强的市场竞争能力。
3.3 竞争格局
武汉船用: 中国船舶下属子公司,具备深厚的重型机械制造底蕴,在大型桥梁关键部件的研发制造上经验丰富。新筑股份: 凭借多元化产业布局,在桥梁功能部件创新技术应用方面持续发力。时代新材: 依托高分子材料与复合材料领域的技术沉淀,在减隔震系统等桥梁功能部件领域形成核心竞争力。欧维姆: 深耕桥梁预应力及相关产品领域,品牌知名度高,产品性能稳定。日本IHI: 国际老牌重工企业,拥有先进的制造工艺和严格的质量管控体系。杭萧钢构: 行业内上市较早的企业,拥有成熟的钢结构建筑体系和广泛的市场渠道。海波重科: 专注桥梁钢结构,在钢箱梁、钢桁架等产品的施工安装方面具有较强竞争优势。百甲科技: 聚焦工业与民用钢结构领域,凭借灵活的定制化服务在细分市场占有一定份额。
3.4 销售与采购
前五大客户:报告期内,公司对前五大客户(按同一控制合并口径统计)合计销售收入占当期营业收入的比例分别为82.89%、75.38%、70.02%和63.99%。主要客户包括中国中铁、中国铁建、中国交建、蜀道集团、韩国三星集团、韩国CableTec等。前五大供应商:报告期内,公司向前五名供应商采购金额分别为14,466.58万元、10,514.87万元、11,141.93万元和5,317.50万元,占公司采购总额的比例分别为30.02%、28.26%、25.69%和26.13%。公司不存在向单个供应商采购比例超过采购总额50%或严重依赖少数供应商的情形。主要原材料为钢材、铸锻件等,其中钢材主要通过贸易商采购,铸锻件通过向供应商定制化采购。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 70,128.79万元 | 61,292.05万元 | 61,623.91万元 |
| 净利润 | 5,486.65万元 | 5,834.08万元 | 6,737.03万元 |
| 归属于母公司所有者的净利润 | 5,395.86万元 | 5,800.65万元 | 6,695.35万元 |
| 扣除非经常性损益后净利润 | 5,138.71万元 | 5,334.29万元 | 6,419.81万元 |
| 毛利率 | 22.82% | 26.42% | 24.37% |
| 加权平均净资产收益率 | 11.45% | 10.79% | 11.34% |
| 基本每股收益 | 0.32元/股 | 0.34元/股 | 0.39元/股 |
| 研发费用率 | 2.39% | 2.73% | 2.84% |
2023年度、2024年度、2025年度 · 第七节财务会计信息
4.1 业绩归因
五、募资计划
拟募资金额 27,946.88万元
用途 用于桥梁核心受力部件数字化工厂项目及补充流动资金
· 桥梁核心受力部件数字化工厂
· 补充流动资金
六、风险提示
总结
德阳天元重工股份有限公司主要从事桥梁受力产品的研发、设计、制造、安装及技术服务,产品主要包括索鞍、索夹等桥梁受力部件产品、桥梁钢结构产品及其安装、维护、质量检测服务。公司产品已应用于全国170余座悬索桥建设,包括张靖皋长江大桥、狮子洋大桥、花江峡谷大桥等世界级超级大桥工程,已参与300余座桥梁建设。2025年公司营业收入61,623.91万元,净利润6,737.03万元。公司为国家级专精特新“小巨人”企业,目前正在北京证券交易所申请上市。
此段由AI自动生成,不构成投资建议