920296 文峰光电:军用特种线缆核心供应商
一、公司基本情况
1.1 基本信息
| 公司全称 | 淮南文峰光电科技股份有限公司 |
| 成立日期 | 2007年1月22日 |
| 注册资本 | 6,000万元 |
| 法定代表人 | 徐文利 |
| 注册地址 | 安徽省淮南市经济技术开发区吉兴路6号 |
1.2 股权结构
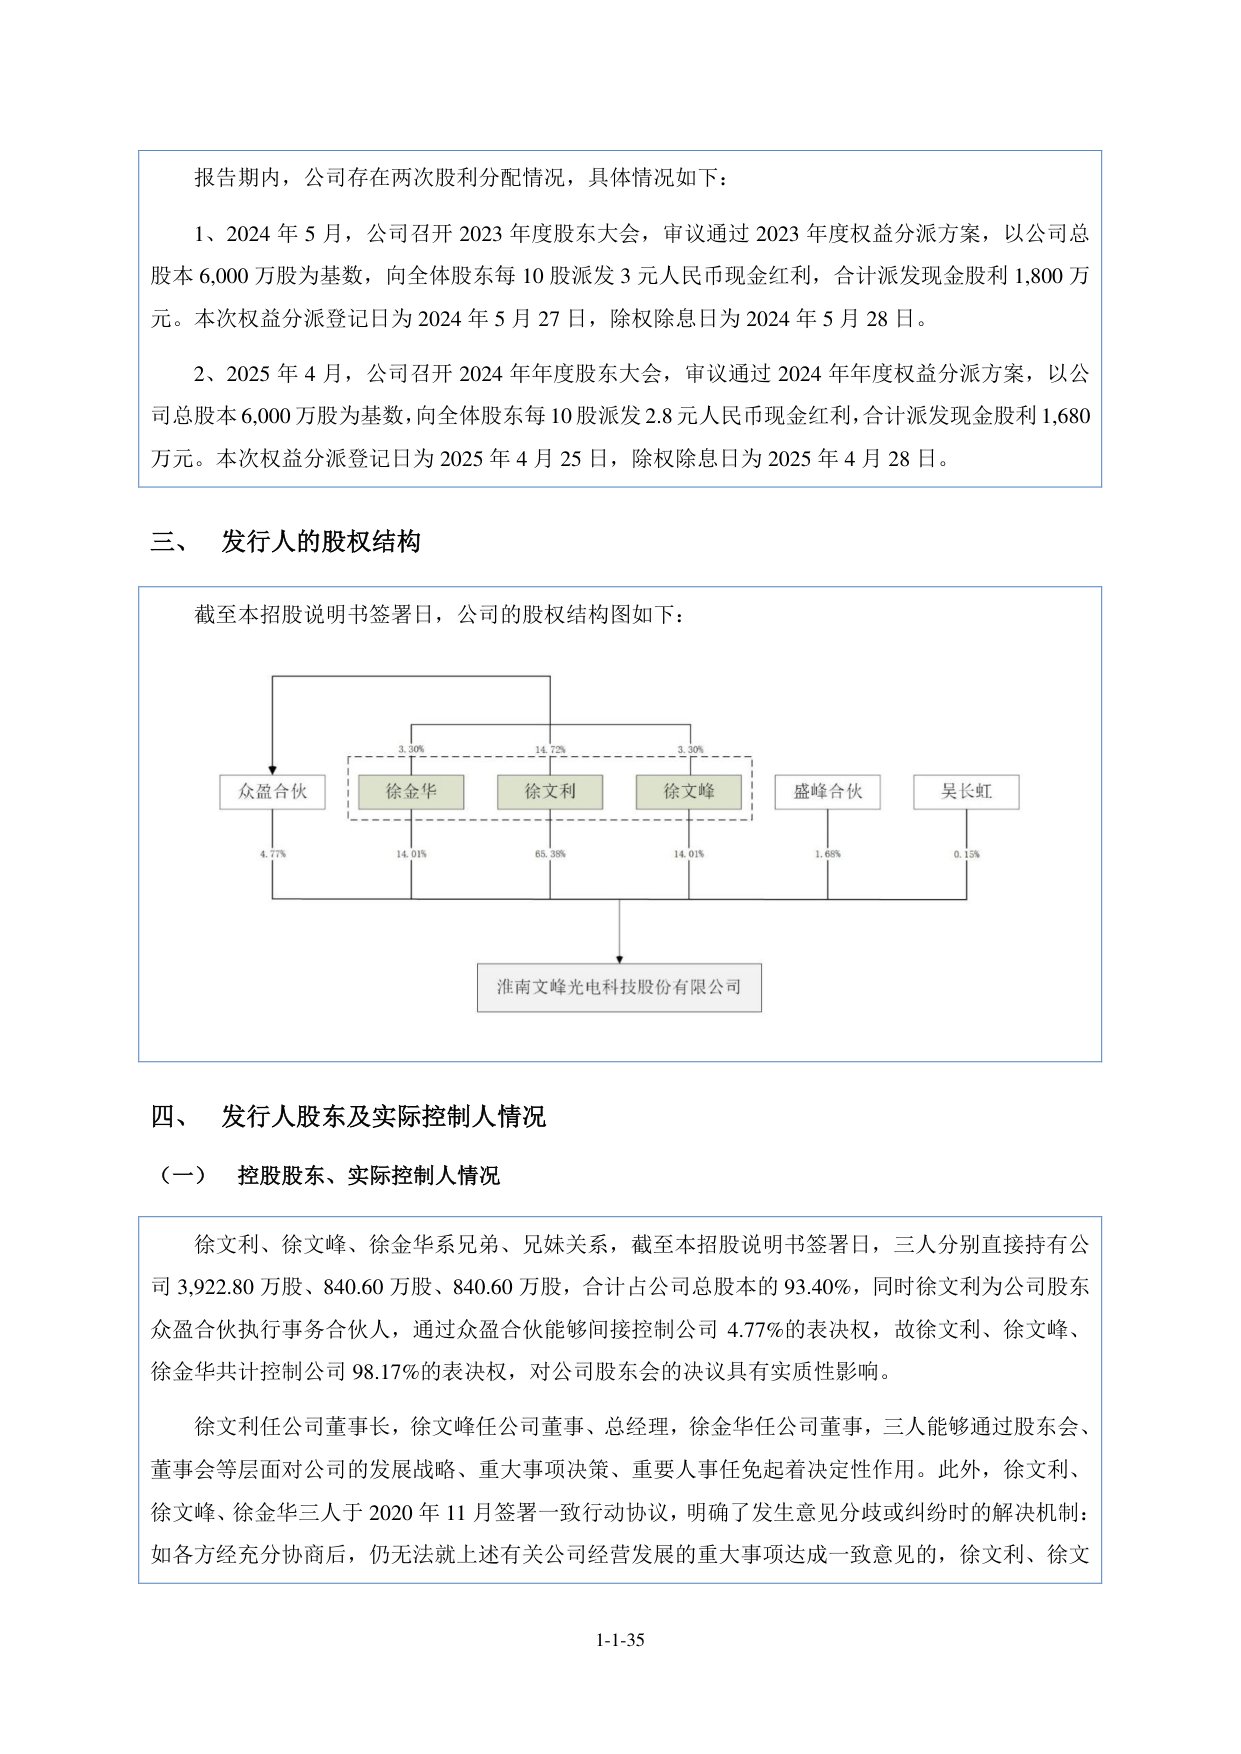
实际控制人:徐文利、徐文峰、徐金华(合计控制 98.17%)
徐文利、徐文峰、徐金华系兄弟、兄妹关系,三人分别直接持有公司3,922.80万股、840.60万股、840.60万股,合计占公司总股本的93.40%,同时徐文利通过众盈合伙间接控制公司4.77%的表决权,三人共计控制公司98.17%的表决权。
1.3 核心高管
徐文利 — 董事长
1966年8月8日出生,中国国籍,无境外永久居留权,本科学历。1990年7月至1990年11月,任淮南特种线缆厂操作工;1990年12月至1995年12月,任淮南光纤线缆厂操作工、机修车间电工;1995年12月至2004年9月,历任淮南光神光纤线缆有限公司机修车间电工、市场部销售员;2000年5月至2018年10月,任淮南市文峰航天电缆厂厂长;2007年1月至2022年6月,任文峰有限执行董事兼总经理;2022年6月至今,任公司董事长。
徐文峰 — 董事、总经理
1975年1月1日出生,中国国籍,无境外永久居留权,大专学历。1992年12月至1995年12月,在部队服役;1997年1月至2000年4月,为淮南矿业(集团)有限责任公司新庄孜煤矿职工;2000年4月至2018年5月,为淮南矿业(集团)有限责任公司选煤分公司职工;2007年1月至2022年6月,任文峰有限监事;2022年6月至今,任公司董事兼总经理。
徐金华 — 董事
1978年9月7日出生,中国国籍,无境外永久居留权,中专学历。2000年5月至2007年1月,任淮南市文峰航天电缆厂会计;2007年1月至2022年6月,任文峰有限会计;2015年11月至2020年10月,任合肥聚智光电科技有限公司执行董事兼总经理;2022年6月至今,任公司董事。
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 | |
|---|---|---|---|---|
| 线缆 | 90.58% | 84.83% | 89.18% | 88.39% |
| 光电组件 | 8.67% | 11.20% | 7.97% | 6.85% |
| 组装测试服务 | 0.75% | 3.96% | 2.86% | 4.76% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
根据中国电器工业协会电线电缆分会出具的说明,文峰光电主导产品的业务规模在军用航天航空特种线缆该细分市场处于前五名之列,主要产品的业务规模在军用特种线缆市场处于前十名。公司依托在特种线缆领域的技术积累、稳定的产品性能与配套服务能力,已成为国内军用线缆领域的核心供应商之一,在高端细分市场具备较强的竞争优势与品牌认可度。
3.3 竞争格局
瑞侃(Raychem): 美国Tyco旗下高科技企业,全球材料科学领导者,尤其在航天、航空、核技术领域。耐克森(Nexans): 全球电缆行业领导者,产品应用于造船、铁路、核电、航空航天等领域。天津六0九电缆有限公司: 天津市国资委下属企业,我国第一个射频电缆诞生地。中国电子科技集团有限公司第二十三研究所: 国内最大专业研究光电信息传输线技术的应用研究所。湖北航天电缆有限公司: 隶属于航天科技,产品有航空航天、宇航级特种线缆等。湖南华菱线缆股份有限公司: 股票代码001208,国内领先特种专用电缆生产企业之一。南京全信传输科技股份有限公司: 股票代码300447,主要从事光电传输线缆及组件。江苏通光电子线缆股份有限公司: 股票代码300265,主要从事输电线路用电力特种光缆和导线。深圳金信诺高新技术股份有限公司: 股票代码300252,国内射频同轴电缆品种最全的企业之一。
3.4 销售与采购
报告期内,发行人向主营业务前五名客户的销售金额占当年营业收入的比例分别为75.11%、73.26%、77.73%和81.00%,客户集中度相对较高。公司主要客户为中航工业、航天科技、航天科工、兵器工业、兵器装备、中国电科、长虹电子、中国船舶、中国工程物理研究院及其下属骨干企业和科研院所等。公司主要原材料为镀银铜线、镀锡铜线等铜导体材料以及交联乙烯-四氟乙烯共聚物、可熔性聚四氟乙烯、聚全氟乙丙烯等高性能含氟塑料及聚酰亚胺复合薄膜材料等绝缘材料,直接材料成本占主营业务成本的比例较高,报告期各期占比分别为77.49%、78.73%、78.83%和85.00%。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 20,660.13万元 | 19,404.96万元 | 22,976.79万元 |
| 净利润 | 6,952.12万元 | 5,812.82万元 | 7,098.10万元 |
| 归属于母公司所有者的净利润 | 6,952.12万元 | 5,812.82万元 | 7,098.10万元 |
| 扣除非经常性损益后净利润 | 6,720.82万元 | 5,296.64万元 | 6,781.78万元 |
| 毛利率 | 62.94% | 55.16% | 57.27% |
| 加权平均净资产收益率 | 15.81% | 11.79% | 13.17% |
| 基本每股收益 | 1.16元/股 | 0.97元/股 | 1.18元/股 |
| 研发费用率 | 4.60% | 5.26% | 5.00% |
2023年度、2024年度、2025年度 · 数据来源:招股说明书第七节财务会计信息
4.1 业绩归因
五、募资计划
拟募资金额 22,442.40万元
用途 航空航天用轻型线缆扩建项目、特种综合缆及光电组件扩建项目、研发中心建设项目
· 航空航天用轻型线缆扩建项目
· 特种综合缆及光电组件扩建项目
· 研发中心建设项目
六、风险提示
总结
淮南文峰光电科技股份有限公司主要从事高性能、高可靠性特种线缆及光电组件等产品的研发、生产和销售,产品广泛应用于航空、航天、兵器、军工电子、舰船、核工业等领域。公司是国家级专精特新重点"小巨人"企业,主导产品在军用航天航空特种线缆细分市场处于前五名,主要产品在军用特种线缆市场处于前十名。2025年公司实现营业收入2.30亿元,净利润7,098.10万元。公司已在北京证券交易所提交上市申请。
此段由AI自动生成,不构成投资建议