920202 安达股份:汽车铝合金精密压铸件供应商
一、公司基本情况
1.1 基本信息
| 公司全称 | 湖州安达汽车配件股份有限公司 |
| 成立日期 | 2005年8月10日 |
| 注册资本 | 8,400.00万元 |
| 法定代表人 | 管会斌 |
| 注册地址 | 浙江省湖州市吴兴区梦溪路558号1-5幢 |
1.2 股权结构
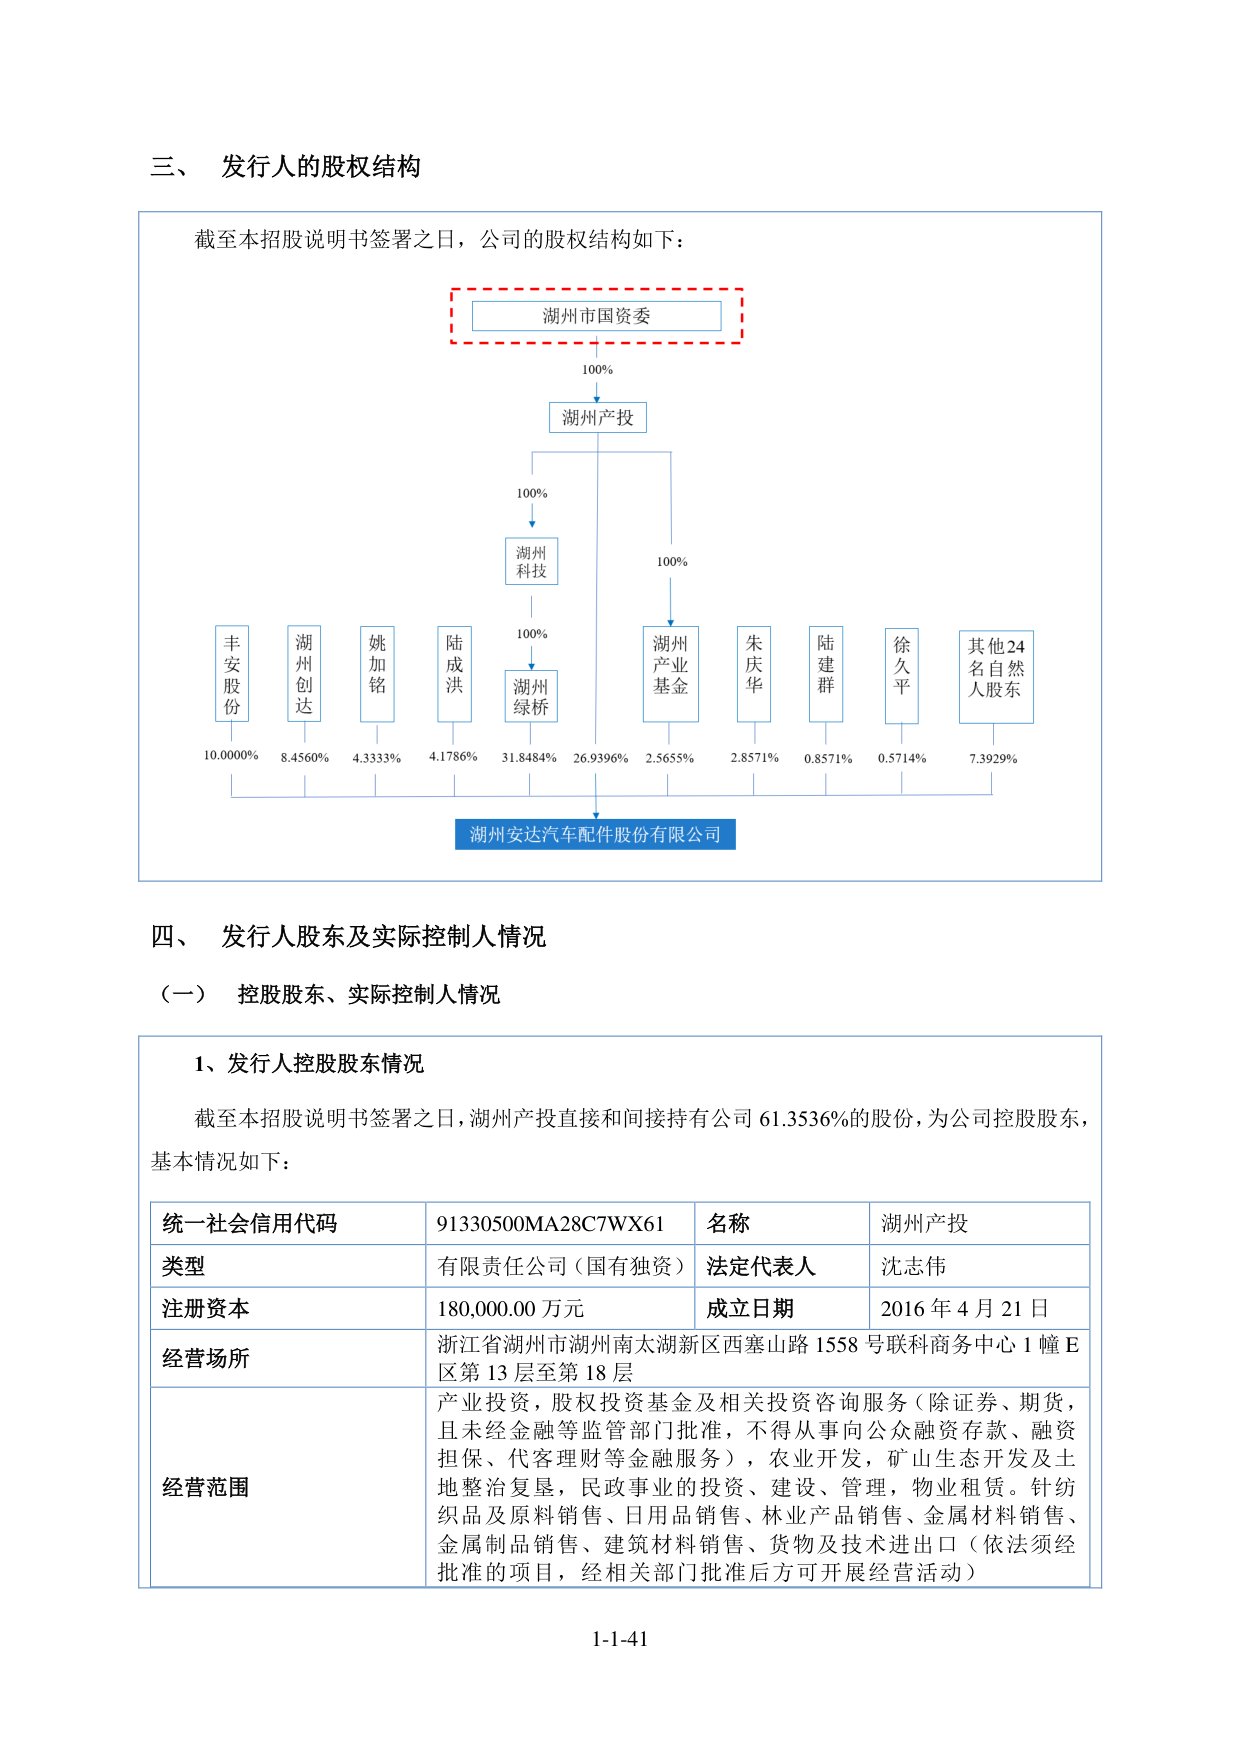
实际控制人:湖州市国资委(合计控制 61.3536%)
公司控股股东为湖州产投,直接和间接持有公司61.3536%的股份。湖州市国资委持有湖州产投100.00%股权,为公司实际控制人。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 |
|---|---|---|---|
| 铝合金精密压铸件 | 98.46% | 97.25% | 98.24% |
| 动力传动系统零部件 | 79.98% | 84.48% | 89.29% |
| 新能源三电系统零部件 | 15.21% | 11.16% | 6.22% |
| 悬挂系统及其他零部件 | 3.27% | 1.60% | 2.73% |
| 模具及附件 | 1.54% | 2.75% | 1.76% |
2.3 经营模式
暂无数据
2.4 研发与技术
暂无数据
三、行业与市场
3.1 行业概况
3.2 市场地位
报告期内,公司油底壳国内市场占有率分别为15.62%、17.17%和17.34%,罩盖国内市场占有率分别为13.37%、14.68%和14.55%。全球市场方面,公司油底壳全球市场占有率分别为5.56%、5.16%和5.60%,罩盖全球市场占有率分别为4.99%、4.41%和4.52%。根据民生证券研究院数据,2021年我国前五大压铸企业的市场占有率均仅在2%-4%,市场集中度较低。
3.3 竞争格局
爱柯迪: 毛利率29.77%(2025年度),优势产品为雨刮器。晋拓股份: 毛利率17.08%(2025年度)。旭升集团: 毛利率20.34%(2025年度),优势产品为向特斯拉提供新能源汽车的配套产品。文灿股份: 毛利率10.77%(2025年度)。嵘泰股份: 毛利率22.08%(2025年度),优势产品为转向器壳体。广东鸿图: 毛利率14.39%(2025年度)。泉峰汽车: 毛利率4.77%(2025年度)。鸿特科技: 毛利率14.57%(2025年度)。
3.4 销售与采购
前五大客户:报告期内,公司对前五大客户的销售收入占营业收入的比例分别为87.35%、88.66%和81.77%。主要客户包括大众集团、上汽集团、上汽通用、上汽大众、现代坦迪斯、富特科技和中国一汽等。前五大供应商:报告期内,公司对前五大供应商的采购金额分别为36,329.98万元、38,908.50万元和42,585.80万元,占公司当期采购总额的比例分别为56.54%、62.85%和60.34%。主要供应商包括浙江亨达铝业有限公司(10.25%)、兰溪市博远金属有限公司(7.35%)、江苏云达铝业有限公司(7.22%)等。公司供应商分布较为分散,不存在对单一供应商的过度依赖的情况。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 92,448.17万 | 91,117.71万 | 101,534.72万 |
| 净利润 | 5,752.96万 | 5,792.21万 | 6,954.21万 |
| 归属于母公司所有者的净利润 | 5,752.96万 | 5,792.21万 | 6,954.21万 |
| 扣除非经常性损益后净利润 | 5,173.36万 | 5,231.78万 | 6,263.41万 |
| 毛利率 | 14.84% | 16.14% | 15.73% |
| 加权平均净资产收益率 | 18.11% | 15.44% | 15.99% |
| 基本每股收益 | 0.68元 | 0.68元 | 0.83元 |
| 研发费用率 | 4.15% | 5.36% | 5.10% |
2023年度、2024年度、2025年度 · 第七节 财务会计信息
五、募资计划
拟募资金额 27,957.44万元
用途 本次公开发行股票募集资金扣除发行费用后的募集资金净额,将投资于汽车轻量化关键零部件智能制造项目。
· 汽车轻量化关键零部件智能制造项目
六、风险提示
总结
湖州安达汽车配件股份有限公司主要从事汽车铝合金精密压铸件的研发、生产和销售,主要产品包括油底壳类和罩盖类等动力传动系统零部件、逆变器壳体和电机壳体等新能源三电系统零部件以及悬置支架等悬挂系统零部件。公司为国家级专精特新“小巨人”企业、浙江省制造业单项冠军企业。2025年公司营业收入10.15亿元,净利润6,954.21万元。公司油底壳国内市占率17.34%,罩盖国内市占率14.55%。公司拟在北京证券交易所上市。
此段由AI自动生成,不构成投资建议