920157 宇特光电:光连接产品专精特新小巨人
一、公司基本情况
1.1 基本信息
| 公司全称 | 江苏宇特光电科技股份有限公司 |
| 成立日期 | 2006年5月24日 |
| 注册资本 | 53,000,000元 |
| 法定代表人 | 谢小波 |
| 注册地址 | 江苏省盱眙县经济开发区玉兰大道66号 |
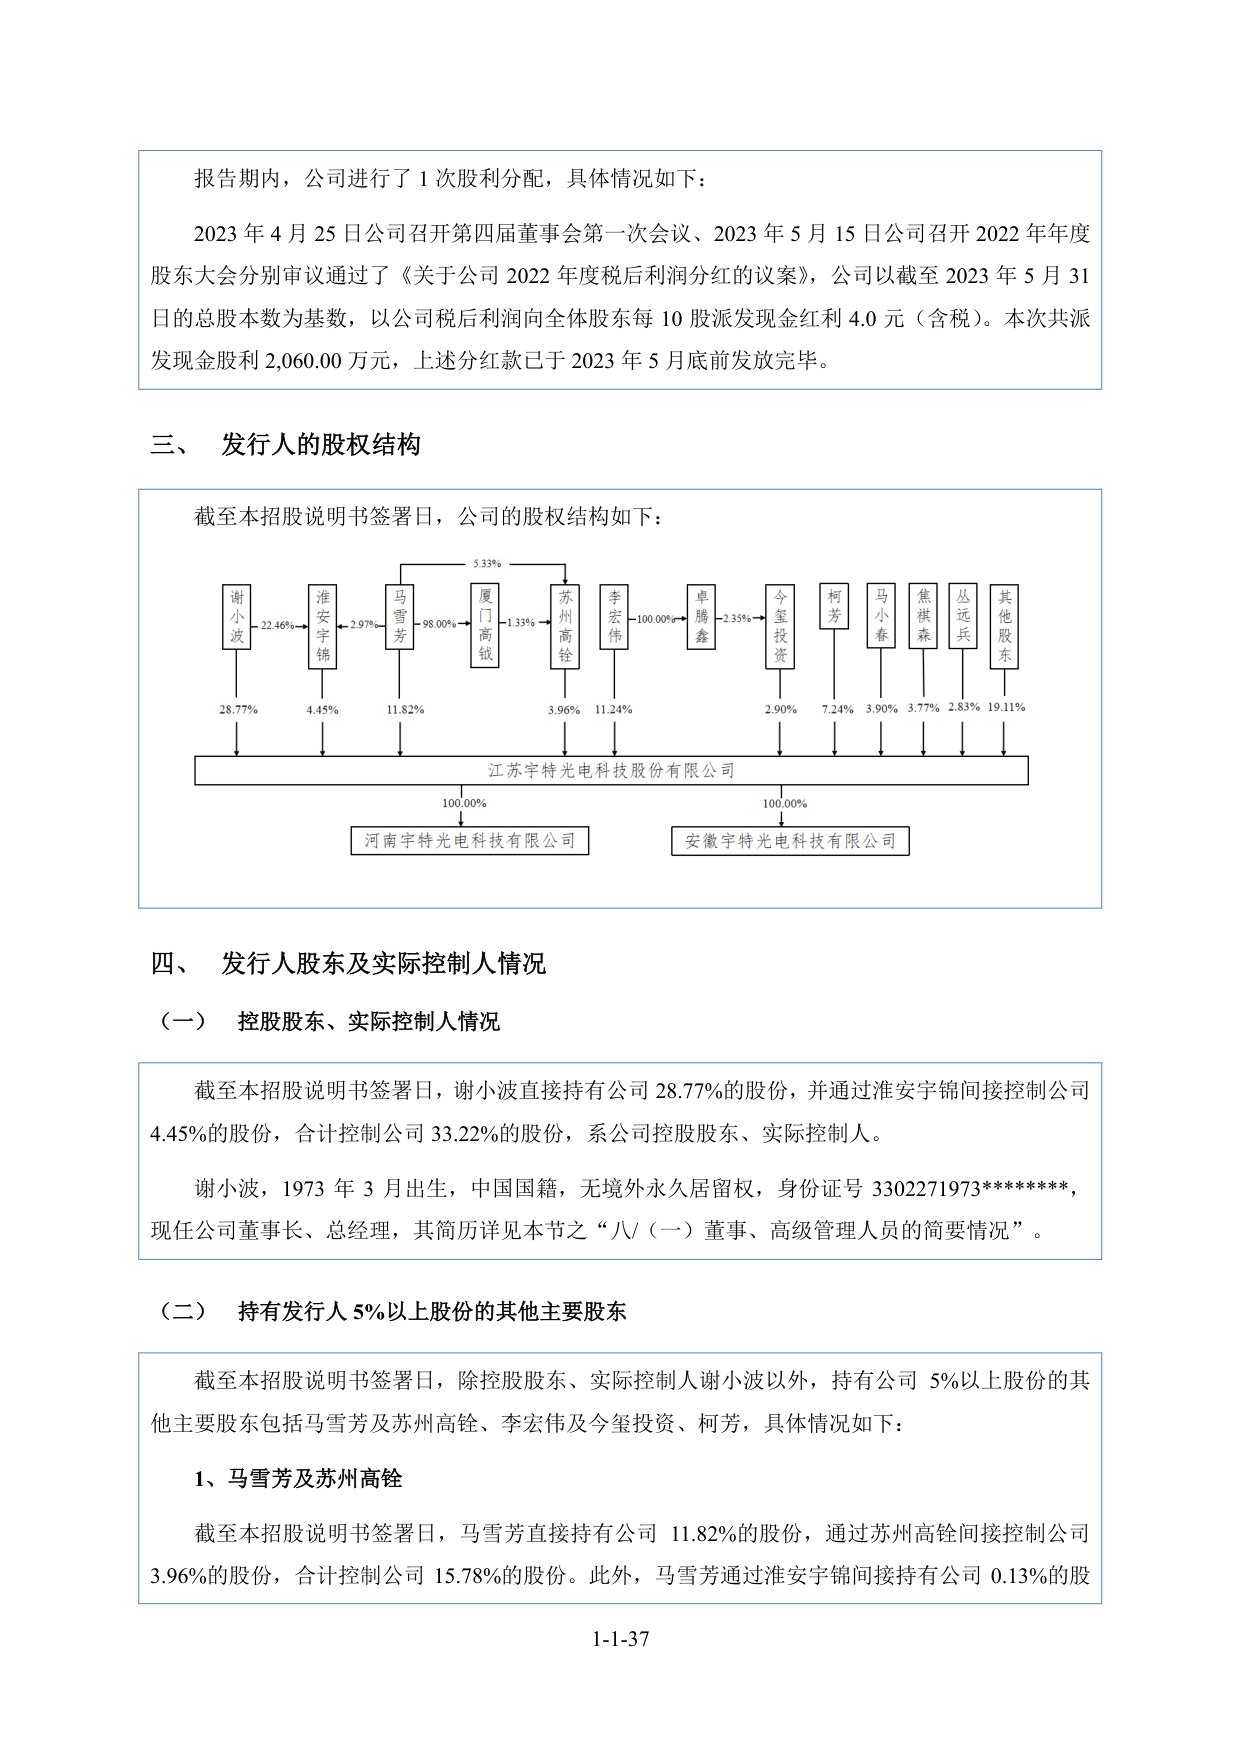
1.2 股权结构
实际控制人:谢小波(合计控制 33.22%)
谢小波直接持有公司28.77%的股份,并通过淮安宇锦间接控制公司4.45%的股份,合计控制公司33.22%的股份,系公司控股股东、实际控制人。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 |
|---|---|---|---|
| 数据中心领域产品 | 55.75% | 48.65% | 36.21% |
| 光纤接入领域产品 | 41.59% | 50.16% | 60.79% |
| 配件及其他 | 2.66% | 1.19% | 3.00% |
2.3 经营模式
暂无数据
2.4 研发与技术
暂无数据
三、行业与市场
3.1 行业概况
3.2 市场地位
公司是国内为数不多的具备产品研发设计、精密模具制造、精密注塑/冲压/机加工成型、全自动组装封装、智能化测试等全流程技术和工艺实现能力的光连接方案提供商。公司凭借其产品高性能、高精度、高一致性、高可靠性的核心竞争优势,在我国光纤连接器细分领域具有较高的行业地位。公司在数据中心领域进行前瞻性布局,成功开发了传输速率在200G至1.6T的高速光模块光微连接组件和预制成端连接器等系列产品。公司数据中心领域产品已进入光迅科技、长飞光纤、亨通光电等国内领先的光通信企业的供应体系。公司光纤接入领域以现场组装型光纤连接器的技术路线为突破,是开发现场组装类光纤连接器并实现产业化、参与制定行业标准的企业之一。
3.3 竞争格局
US Conec: 全球领先的光纤连接产品制造商之一,是高密度光互连无源器件的全球领导者,主要产品包括MT型多芯光纤插芯、MPO连接器等。扇港集团: 全球著名光纤连接产品生产企业,产品包括光纤连接产品以及干涉仪、回损测试仪、研磨机等光纤连接器生产设备。天孚通信: 主要从事光通信领域光器件的研发设计、高精密制造和销售业务,2024年和2025年光无源器件收入分别为15.76亿元和20.84亿元。太辰光: 国内MPO/MTP光连接器细分市场的领先企业,2024年和2025年光器件产品收入分别为13.21亿元和15.15亿元。中航光电: 国内连接器龙头企业之一,2024年和2025年光连接器及其他光器件以及光电设备业务收入分别为28.42亿元和36.59亿元。蘅东光: 聚焦于光通信领域无源光器件产品的研发、制造与销售,2024年和2025年营业收入分别为13.15亿元和22.16亿元。
3.4 销售与采购
| 前五大客户(2025年度):光迅科技 | 42.47%;前五大客户合计销售占比67.74%。前五大供应商(2025年度):长飞光纤 | 11.54%(2024年度数据);阳安光电 | 10.10%(2024年度数据);裕荣光电 | 7.88%(2024年度数据);三环科技 | 7.56%(2024年度数据);旭焱光电 | 4.76%(2024年度数据)。报告期内,发行人向前五大供应商的采购金额合计分别为4,231.26万元、5,236.16万元、6,011.85万元,占当期采购总额的比例分别为52.16%、41.83%、39.65%。公司生产所需的主要原材料为光缆、插针体和注塑材料等。 |
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 21,218.63万 | 25,318.86万 | 33,324.44万 |
| 净利润 | 4,186.71万 | 4,644.71万 | 6,916.95万 |
| 归属于母公司所有者的净利润 | 4,186.71万 | 4,644.71万 | 6,916.95万 |
| 扣除非经常性损益后净利润 | 3,625.63万 | 4,096.01万 | 6,482.05万 |
| 毛利率 | 36.44% | 34.16% | 34.62% |
| 加权平均净资产收益率 | 20.83% | 19.07% | 22.82% |
| 基本每股收益 | 0.81元 | 0.88元 | 1.31元 |
| 研发费用率 | 4.66% | 4.24% | 4.14% |
2023年度至2025年度 · 第七节 财务会计信息
五、募资计划
拟募资金额 25,925.00万元
用途 用于光纤连接器生产基地建设项目和光纤连接器研发中心建设项目
· 光纤连接器生产基地建设项目
· 光纤连接器研发中心建设项目
六、风险提示
总结
江苏宇特光电科技股份有限公司是一家专注于光连接产品研发设计、精密制造与销售业务的国家级专精特新“小巨人”企业,主要产品涵盖数据中心、光纤接入、配件及其他三大领域。公司2025年实现营业收入3.33亿元,净利润6,916.95万元,2023年至2025年营业收入复合增长率达25.34%。公司数据中心领域产品已进入光迅科技、长飞光纤、亨通光电等国内领先光通信企业供应体系,自主研发的第三代光连接技术“光纤熔端技术”在光纤接入领域形成较强技术壁垒。公司拟在北京证券交易所上市。
此段由AI自动生成,不构成投资建议