920085 森峰激光:国家级专精特新小巨人激光设备商
一、公司基本情况
1.1 基本信息
| 公司全称 | 济南森峰激光科技股份有限公司 |
| 成立日期 | 2007年5月10日 |
| 注册资本 | 5,700.00万元 |
| 法定代表人 | 李峰西 |
| 注册地址 | 山东省济南市高新区孙村街道科嘉路1777号 |
1.2 股权结构
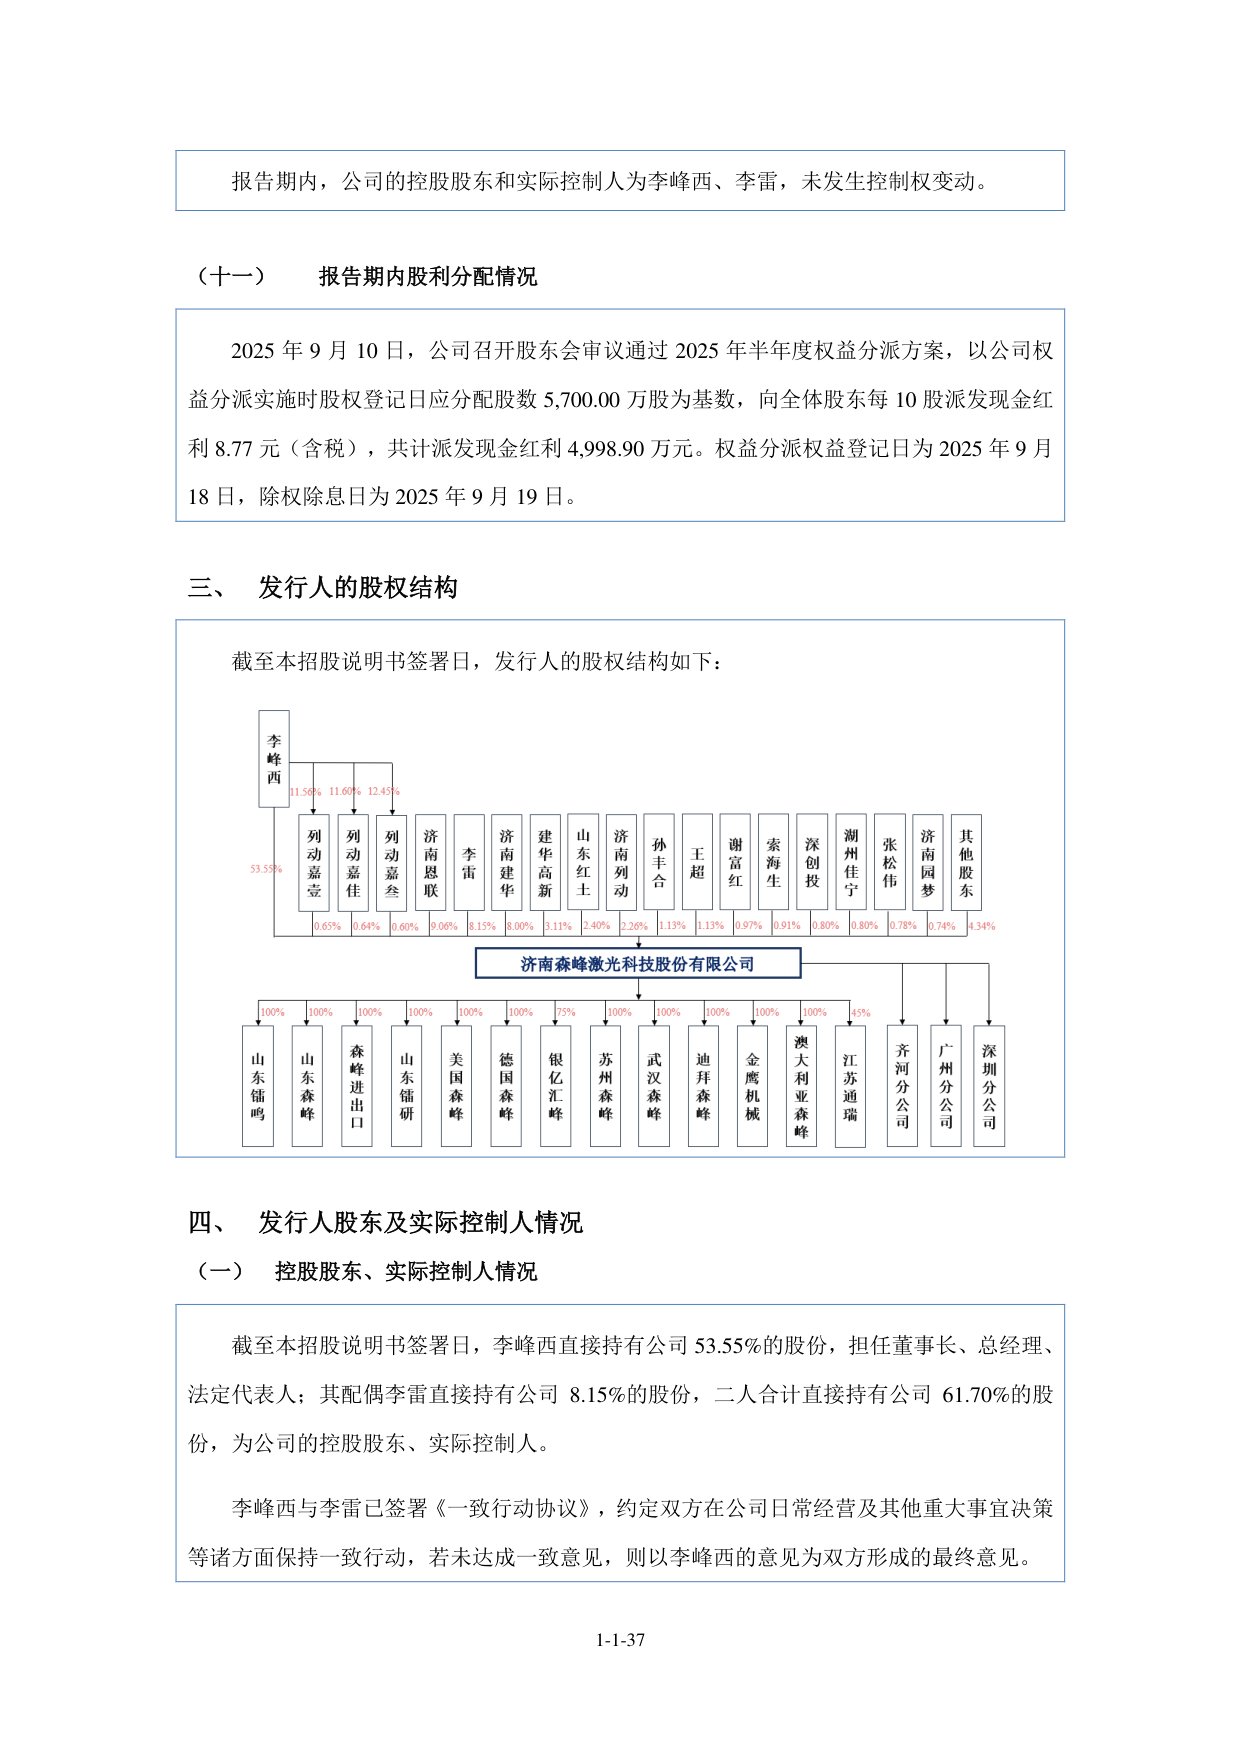
实际控制人:李峰西、李雷(合计控制 61.70%)
李峰西直接持有公司53.55%的股份,其配偶李雷直接持有公司8.15%的股份,二人合计直接持有公司61.70%的股份,为公司的控股股东、实际控制人,并已签署《一致行动协议》。
1.3 核心高管
李峰西 — 董事长、总经理
1980年出生,中国国籍,无境外永久居留权,高级工程师,本科学历。2004年至2007年,任济南市天桥区森峰激光设备厂总经理;2007年至今,任森峰激光董事长兼总经理。
孙丰合 — 董事、财务总监、董事会秘书
1979年出生,中国国籍,无境外永久居留权,注册会计师,注册税务师,本科学历。曾任济南天辰铝机股份有限公司证券部经理、董事会秘书,山东天辰智能停车有限公司财务总监;2017年11月至2018年12月,任森峰有限财务负责人;2021年6月至今,任公司董事兼财务总监、董事会秘书。
王超 — 董事、副总经理
1985年出生,中国国籍,无境外永久居留权,本科学历。2009年3月至2018年12月,历任森峰有限外贸业务员、国际营销总监;2021年6月至今,任公司董事兼副总经理、营销中心总经理。
崔炳军 — 董事
1984年出生,中国国籍,无境外永久居留权,本科学历。2007年5月至今,历任公司国内营销总监、齐河分公司总经理;2025年10月至今,任公司董事。
龙心义 — 职工代表董事
1980年出生,中国国籍,无境外永久居留权,硕士研究生。曾任济南轻骑摩托车股份有限公司生产经理、歌尔股份有限公司生产经理、济南兰光机电技术有限公司质量总监;2019年3月至今,任森峰激光齐河厂区生产总监;2025年10月至今,任公司职工代表董事。
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 | |||||
|---|---|---|---|---|---|---|---|---|
| 激光加工设备 | 79.90% | 81.23% | 86.05% | 91.23% | ||||
| 智能制造生产线 | 17.73% | 15.89% | 10.96% | 6.21% | ||||
| 激光熔覆服务 | 2.37% | 2.89% | 3.00% | 2.57% | ||||
| (按销售区域)国内销售 | 27.58% | 25.12% | 31.54% | 34.00%;国际销售 | 72.42% | 74.88% | 68.46% | 66.00% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
公司为国家高新技术企业、国家级专精特新“小巨人”企业,获得国家级工业设计中心、山东省制造业单项冠军企业等荣誉。公司超高功率、超大幅面光纤激光切割设备整体性能良好,动态切割精度、最大加速度等指标与国内行业龙头企业基本处于同一水平,支持切割功率范围、加工幅面等指标方面具备一定优势。相较同行业可比公司,公司进入海外市场较早,销售覆盖一百余个国家和地区。竞争劣势为产品销售以中型设备为主,超大型设备和智能制造生产线较少。
3.3 竞争格局
大族激光: 国内最大的激光设备生产商,产品具有综合技术优势,主流产品已在全球市场拥有主导地位。华工科技: 中国最大的激光设备及等离子切割设备制造商之一,在工业激光领域拥有市场领先地位和全产业链优势。海目星: 激光及自动化综合解决方案提供商,下游主要为消费电子、动力电池行业。联赢激光: 国内领先的精密激光焊接设备及自动化解决方案供应商,主要生产激光焊接设备。
3.4 销售与采购
报告期内,前五大供应商占公司当期采购金额的比例分别为43.94%、39.54%、42.14%和47.13%,公司不存在向单个供应商采购比例超过50%或严重依赖少数供应商的情况。2025年度前五大供应商包括江苏华夏星光科技有限公司(2.58%)等。公司生产所需主要原材料为激光光学类、机加钣金类、电气类零部件等,其中激光器、切割头等激光光学类原材料采购占当期总采购额的比例分别为42.87%、35.83%、35.48%和37.61%,占比较高。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 13.30亿 | 12.96亿 | 14.67亿 |
| 净利润 | 1.11亿 | 1.03亿 | 0.99亿 |
| 归属于母公司所有者的净利润 | 1.08亿 | 1.01亿 | 0.98亿 |
| 扣除非经常性损益后净利润 | 0.95亿 | 0.76亿 | 0.90亿 |
| 毛利率 | 30.29% | 31.55% | 31.12% |
| 加权平均净资产收益率 | 31.60% | 22.62% | 18.32% |
| 基本每股收益 | 1.89元/股 | 1.77元/股 | 1.72元/股 |
| 研发费用率 | 5.65% | 4.98% | 4.69% |
2023年度、2024年度、2025年度 · 第七节 财务会计信息 之 七、主要会计数据及财务指标
4.1 业绩归因
五、募资计划
拟募资金额 35,164.40万元
用途 用于激光加工设备全产业链智能制造项目(二期)、全国营销网络建设项目及补充流动资金
· 激光加工设备全产业链智能制造项目(二期)
· 全国营销网络建设项目
· 补充流动资金
六、风险提示
总结
济南森峰激光科技股份有限公司主要从事激光加工设备及智能制造生产线的研发、生产、销售及服务,核心产品为光纤激光切割设备,并向上游延伸自主研发光纤激光器与切割头。公司为国家高新技术企业、国家级专精特新“小巨人”企业,销售网络覆盖全球一百余个国家和地区,外销收入占比超七成。2025年营业收入14.67亿元,归母净利润0.98亿元。公司拟在北京证券交易所上市。
此段由AI自动生成,不构成投资建议