920025 凯达重工:国内领先热轧型钢轧辊制造商
一、公司基本情况
1.1 基本信息
| 公司全称 | 江苏凯达重工股份有限公司 |
| 成立日期 | 2007年2月16日 |
| 注册资本 | 16,500万元 |
| 法定代表人 | 许亚南 |
| 注册地址 | 江苏省常州市武进区湟里镇东安兴旺路66号 |
1.2 股权结构
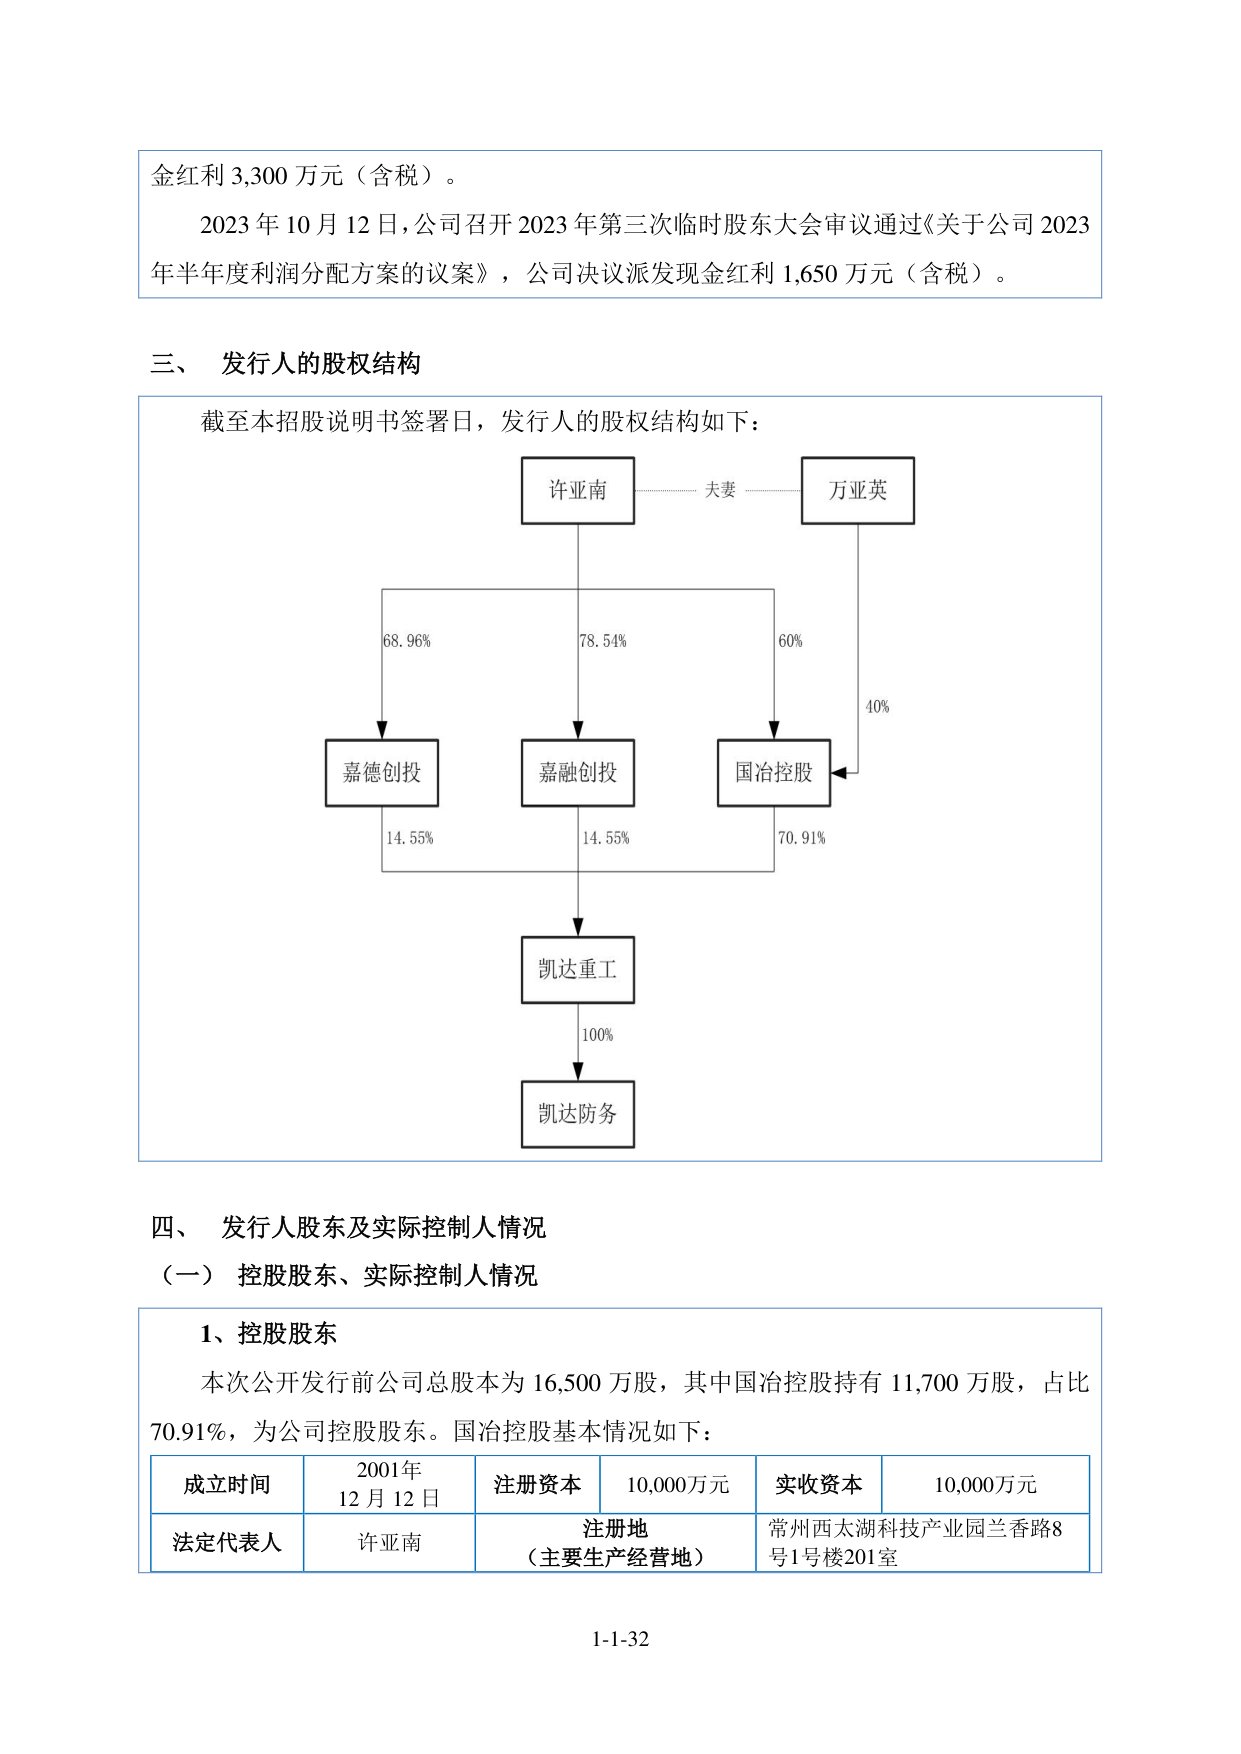
实际控制人:许亚南、万亚英(合计控制 100%)
许亚南和万亚英分别直接持有公司控股股东国冶控股60%和40%的股权,国冶控股直接持有公司70.91%的股份;国冶控股和嘉德创投、嘉融创投为一致行动人,嘉德创投、嘉融创投分别直接持有公司14.55%的股份;许亚南和万亚英夫妇合计间接控制公司100%的表决权股份。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 |
|---|---|---|---|
| 轧辊 | 87.42% | 85.60% | 87.81% |
| 辊环 | 8.93% | 10.07% | 9.54% |
| 辊轴 | 3.65% | 4.33% | 2.65% |
2.3 经营模式
暂无数据
2.4 研发与技术
暂无数据
三、行业与市场
3.1 行业概况
3.2 市场地位
经过多年的发展,公司已成长为国内领先的热轧型钢轧辊、辊环制造厂商之一,是国家专精特新“小巨人”企业,分别担任中国铸造协会轧辊分会轮值理事长单位、中国钢铁工业协会冶金设备分会副会长单位,并作为第一起草单位主持起草制定了《热轧型钢轧辊》(YB/T 4906-2021)行业标准。2024年度,公司型钢轧辊、辊环、辊轴产品在我国境内细分市场占有率约为15.58%。2024年4月,公司以“热轧型钢轧辊、辊环”产品被工信部评为国家级“制造业单项冠军企业”。
3.3 竞争格局
中钢邢机: 国有独资企业,始建于1958年,注册资本6.54亿元,是全球产销规模最大、市场占有率最高的冶金轧辊研发与生产企业,产品以板带轧辊为主。共昌轧辊: 中外合资企业,成立于2002年,注册资本1.12亿元,产品以板带轧辊为主。联强轧辊: 由唐山联强于2019年出资设立,注册资本1.08亿元,产品以棒线轧辊为主。成都三强: 于1994年成立,注册资本4,200万元,产品以型钢轧辊为主。永丰轧辊: 于2007年成立,注册资本1.01亿元,产品以型钢轧辊为主。
3.4 销售与采购
| 前五大供应商:2025年度前五大供应商为苏州市冠翔贸易有限公司 | 11.89%、常州驰升商贸有限公司 | 7.97%、洛阳鼎鸿贸易有限公司 | 4.87%、常州烨图机械有限公司 | 4.42%、上海甬合实业有限公司 | 4.25%,合计33.40%。 |
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 45,160.87万 | 45,997.43万 | 47,714.98万 |
| 净利润 | 6,531.61万 | 6,274.49万 | 7,085.32万 |
| 归属于母公司所有者的净利润 | 6,531.61万 | 6,274.49万 | 7,085.32万 |
| 扣除非经常性损益后净利润 | 6,224.37万 | 5,929.83万 | 6,965.03万 |
| 毛利率 | 26.77% | 23.93% | 26.32% |
| 加权平均净资产收益率 | 17.07% | 14.77% | 14.38% |
| 基本每股收益 | 0.40元 | 0.38元 | 0.43元 |
| 研发费用率 | 1.33% | 1.68% | 1.70% |
2023年度、2024年度、2025年度 · 第七节 财务会计信息
五、募资计划
拟募资金额 29,477.43万元
用途 用于凯达西太湖高性能轧辊生产基地建设项目,项目的实施有助于公司市场占有率进一步提高,增强公司主营业务的盈利能力,提高公司在行业内的核心竞争力,提升公司抗风险能力。
· 凯达西太湖高性能轧辊生产基地建设项目
六、风险提示
总结
江苏凯达重工股份有限公司专注于轧辊、辊环等钢材轧制关键部件的研发、生产、销售,是国家专精特新“小巨人”企业,2024年以“热轧型钢轧辊、辊环”产品获评国家级“制造业单项冠军企业”。2024年度公司型钢轧辊、辊环、辊轴产品在我国境内细分市场占有率约为15.58%,已供货给2025年全球钢铁产量排名前十钢铁公司中的八家。2025年实现营业收入47,714.98万元,净利润7,085.32万元。公司拟向不特定合格投资者公开发行股票并在北京证券交易所上市。
此段由AI自动生成,不构成投资建议