688827 钶锐锶:国产全直驱数控机床销量第一
一、公司基本情况
1.1 基本信息
| 公司全称 | 广东钶锐锶数控技术股份有限公司 |
| 成立日期 | 2016年3月22日 |
| 注册资本 | 5,138.57万元人民币 |
| 法定代表人 | 蒙昌敏 |
| 注册地址 | 深圳市龙华区观湖街道鹭湖社区观盛五路科姆龙科技园C栋1102 |
1.2 股权结构
实际控制人:蒙昌敏
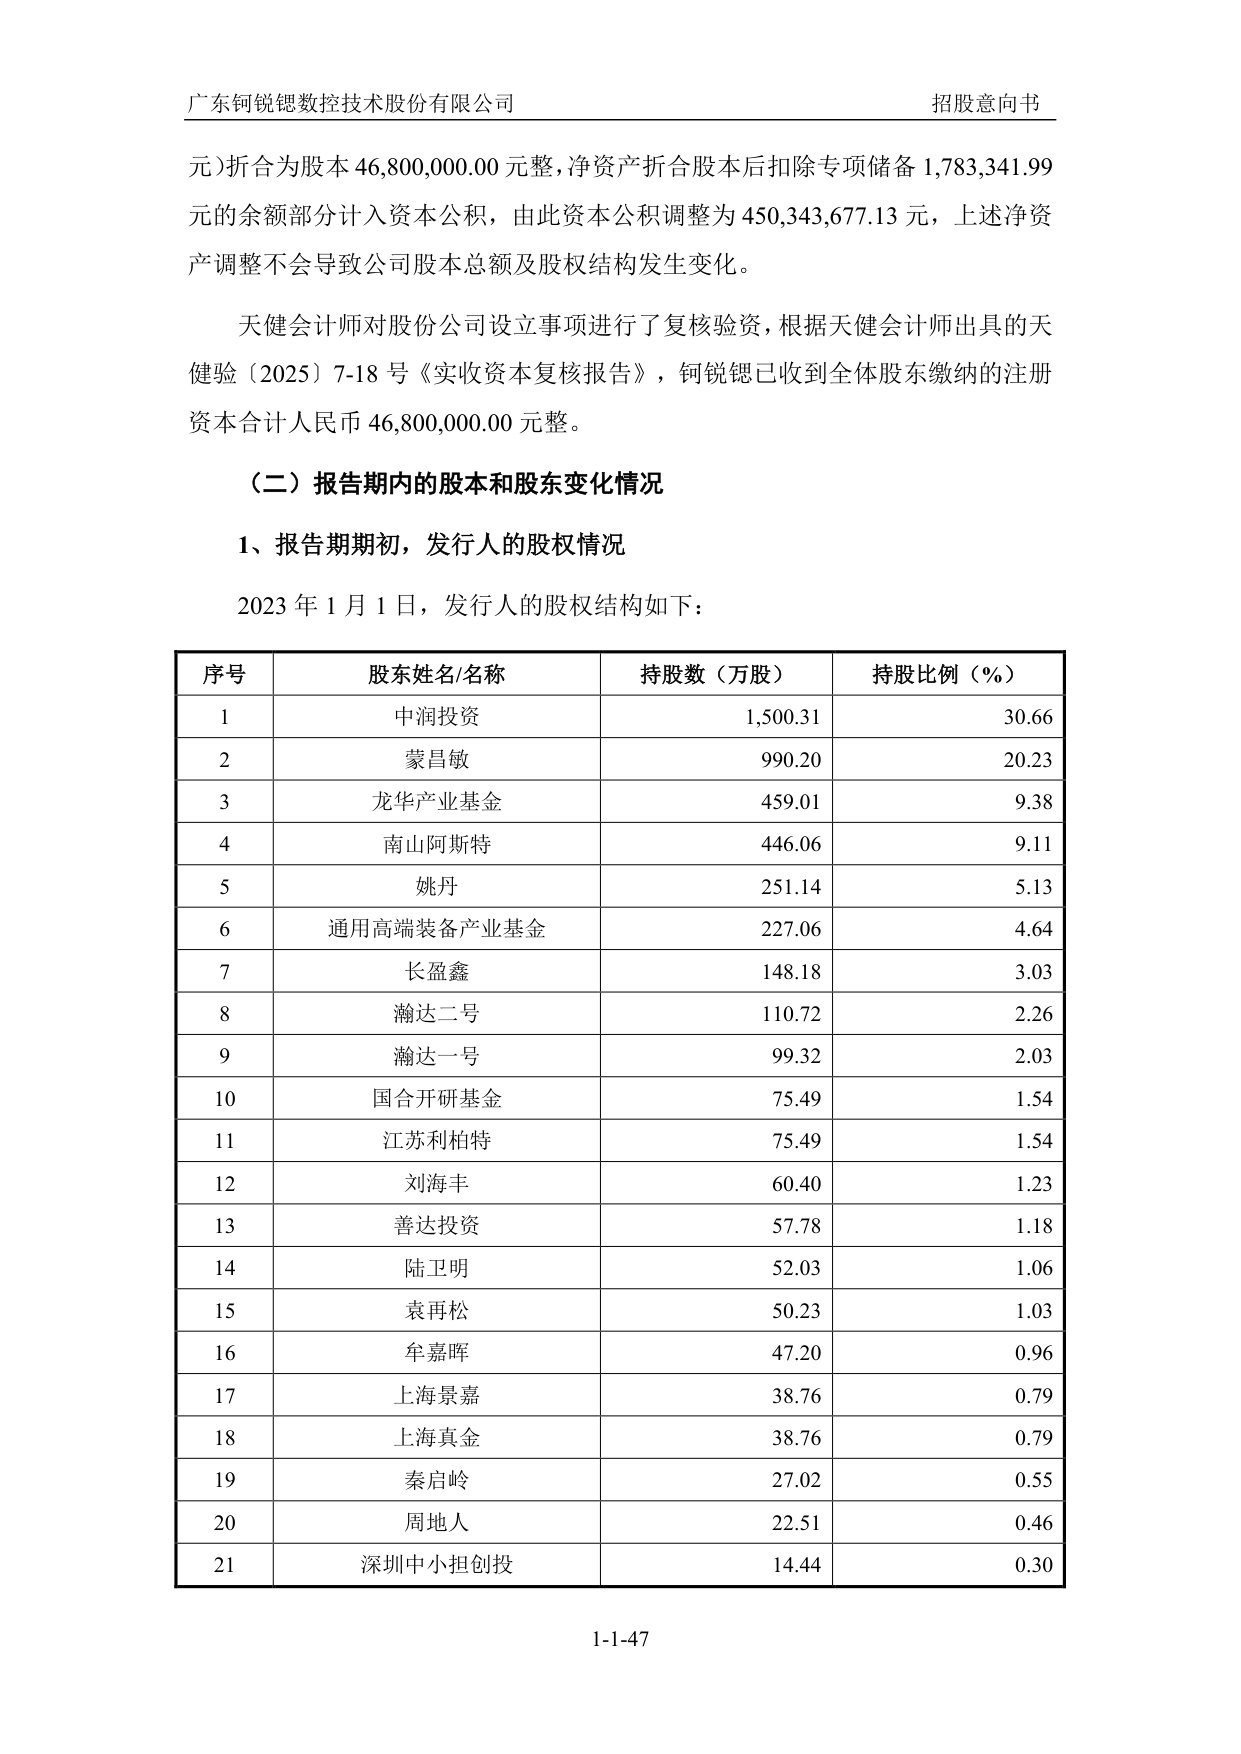
控股股东为中润投资,实际控制人为蒙昌敏,一致行动人包括王芸。发行前总股本5,138.57万股,本次拟公开发行1,712.86万股,占发行后总股本25.00%。
1.3 核心高管
蒙昌敏 — 董事长、总经理
公司实际控制人,现任公司董事长、总经理,任期2025年12月至2028年12月,同时担任控股股东中润投资执行事务合伙人,并为核心技术人员之一。
王四海 — 董事、副总经理
1972年出生,中国国籍,无境外永久居留权,硕士研究生学历,工商管理专业。1997年8月至2003年3月任职于中华财务会计咨询有限公司,历任项目经理、高级经理、部门经理;2003年4月至2004年12月任职于汉唐证券有限责任公司,担任研究所研究员;2005年1月至2014年10月任职于海通证券股份有限公司,历任并购融资部高级经理、并购副总监、并购总监、总经理助理、新三板业务负责人;2014年10月至2021年7月任职于量鼎资本管理(上海)有限公司,历任董事总经理、投资委员会委员;2016年11月至今担任本公司董事;2021年8月至今担任本公司副总经理;2021年10月至今担任铼钠克董事。
娄磊磊 — 董事、董事会秘书
1981年出生,中国国籍,无境外永久居留权,硕士研究生学历,会计学专业,注册会计师。2008年7月至2010年12月任职于中国巨石股份有限公司,担任财务总账主管;2011年5月至2014年12月任职于无锡先导智能装备股份有限公司,担任证券事务代表;2015年3月至2017年12月任职于城市主场(武汉)体育发展有限公司,担任财务总监;2018年1月至2020年5月任职于东莞市雄林新材料科技股份有限公司,担任财务总监兼董事会秘书;2020年7月至2021年5月任职于江西蓝海芯科技集团有限公司,担任财务总监兼董事会秘书;2021年6月至今担任本公司董事会秘书;2024年3月至今担任本公司董事。
洪苑波 — 财务负责人
1984年出生,中国国籍,无境外永久居留权,本科学历,市场营销专业,注册会计师,税务师,获中级会计师职称。2008年8月至2009年9月任职于深圳南方民和会计师事务所,担任审计专员;2009年10月至2013年9月任职于深圳高信华源会计师事务所,担任审计经理;2013年9月至2014年9月任职于深圳市特沃塔电气材料有限公司,担任财务部经理;2014年10月至2017年8月任职于深圳领威科技有限公司,担任内审部主管;2017年10月至2021年5月任职于中证天通会计师事务所(特殊普通合伙)深圳分所,担任高级经理;2021年5月至今担任本公司财务负责人。
姚丹 — 董事、铼钠克董事长
1966年出生,中国国籍,无境外永久居留权,本科学历,毕业于上海交通大学精密仪器专业。1988年7月至1991年4月任职于上海模具技术研究所,担任开发技术人员;1991年4月至2010年3月任职于上海沙迪克软件有限公司,担任研发部部长;2010年3月至2024年6月任职于铼钠克,历任董事、总经理和董事长;2024年7月至今担任铼钠克董事长;2013年7月至2020年3月任职于东熠数控,担任董事;2020年3月至今任职于上海铼钠克信息,担任执行董事;2021年11月至今担任本公司董事。
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 | |
|---|---|---|---|---|
| 全直驱数控机床 | 78.98% | 76.42% | 72.77% | 72.15% |
| 数控系统 | 19.06% | 20.88% | 23.61% | 22.34% |
| 配件及维修服务 | 1.97% | 2.60% | 3.55% | 5.00% |
| 技术服务 | - | 0.10% | 0.07% | 0.51% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
在数控铣床市场领域,根据MIR DATABANK统计,2024年中国数控铣床市场规模为510亿元,其中高端数控铣床占比为24.6%。2025年发行人在中国高端数控铣床的市场占有率为2.21%,在国产高端数控铣床的市场占有率为11.61%。在全直驱数控机床细分领域,根据弗若斯特沙利文发布的报告,发行人2024年全直驱数控机床销量在国产厂商中排名第一。2025年发行人在我国高端数控系统市场份额为1.94%,在国产高端数控系统市场份额为19.41%。
3.3 竞争格局
科德数控: 高端五轴联动数控机床及关键功能部件、数控系统研发生产企业,2025年营业收入5.52亿元;国盛智科: 中高档数控机床及智能自动化生产线提供商,2025年营业收入12.69亿元;纽威数控: 中高档数控机床研发生产企业,2025年营业收入28.93亿元;浙海德曼: 数控车床研发生产企业,2025年营业收入8.79亿元;华中数控: 国产数控系统行业首家上市公司,2025年营业收入15.64亿元。
3.4 销售与采购
公司数控机床关键功能部件主要包括数控系统、驱动器、直线电机、床身、精密主轴、精密转台、精密导轨、光栅尺等。报告期内,公司数控系统全部实现自产,驱动器、直线电机磁板已基本实现自产,主轴、床身、转台主要向国内厂商采购,直线电机线圈、精密导轨、光栅尺则主要采购发达国家和地区的相关品牌,可选择的供应商相对较少。公司采购的其他原材料均有稳定的供应商,产能供应充足。
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 2.53亿 | 3.17亿 | 4.09亿 |
| 净利润 | 0.36亿 | 0.63亿 | 0.76亿 |
| 归属于母公司所有者的净利润 | 0.36亿 | 0.63亿 | 0.76亿 |
| 扣除非经常性损益后净利润 | 0.34亿 | 0.60亿 | 0.74亿 |
| 毛利率 | 44.78% | 49.01% | 52.30% |
| 加权平均净资产收益率 | 7.00% | 11.32% | 10.48% |
| 基本每股收益 | 0.73元 | 1.29元 | 1.49元 |
| 研发费用率 | 7.82% | 7.75% | 7.64% |
2023年度、2024年度、2025年度 · 数据来源:招股意向书“第九节 主要财务指标”及“第十节 经营成果分析”
4.1 业绩归因
五、募资计划
用途 围绕公司主营业务展开,用于产能扩充、研发升级及补充流动资金
· 数控机床生产基地建设项目
· 新一代智能化数控系统研发建设项目
· 数控机床整体加工解决方案研发项目
· 补充流动资金
六、风险提示
总结
广东钶锐锶数控技术股份有限公司是国内全直驱数控机床的领先者,也是国内少有的同时拥有PWM型数控系统和总线型数控系统且均实现规模销售的企业。主营业务为全直驱数控机床及数控系统研发、生产及销售,2025年营业收入4.09亿元,扣非净利润0.74亿元,综合毛利率52.30%。根据弗若斯特沙利文报告,公司2024年全直驱数控机床销量在国产厂商中排名第一。公司拟在上海证券交易所科创板上市。
此段由AI自动生成,不构成投资建议