301716 鸿富诚:碳基导热垫片细分市场领先
创业板 · 披露 2026-09-08 · 保荐 华源证券AI生成,可能存在错误,仅供参考
一、公司基本情况
1.1 基本信息
| 公司全称 | 深圳市鸿富诚新材料股份有限公司 |
| 成立日期 | 2003年5月13日 |
| 注册资本 | 5,619.1818万元 |
| 法定代表人 | 孙爱祥 |
| 注册地址 | 深圳市宝安区福永街道凤凰社区福永东大道7号C栋一层至三层;腾丰四路11号A栋、B栋三层 |
1.2 股权结构
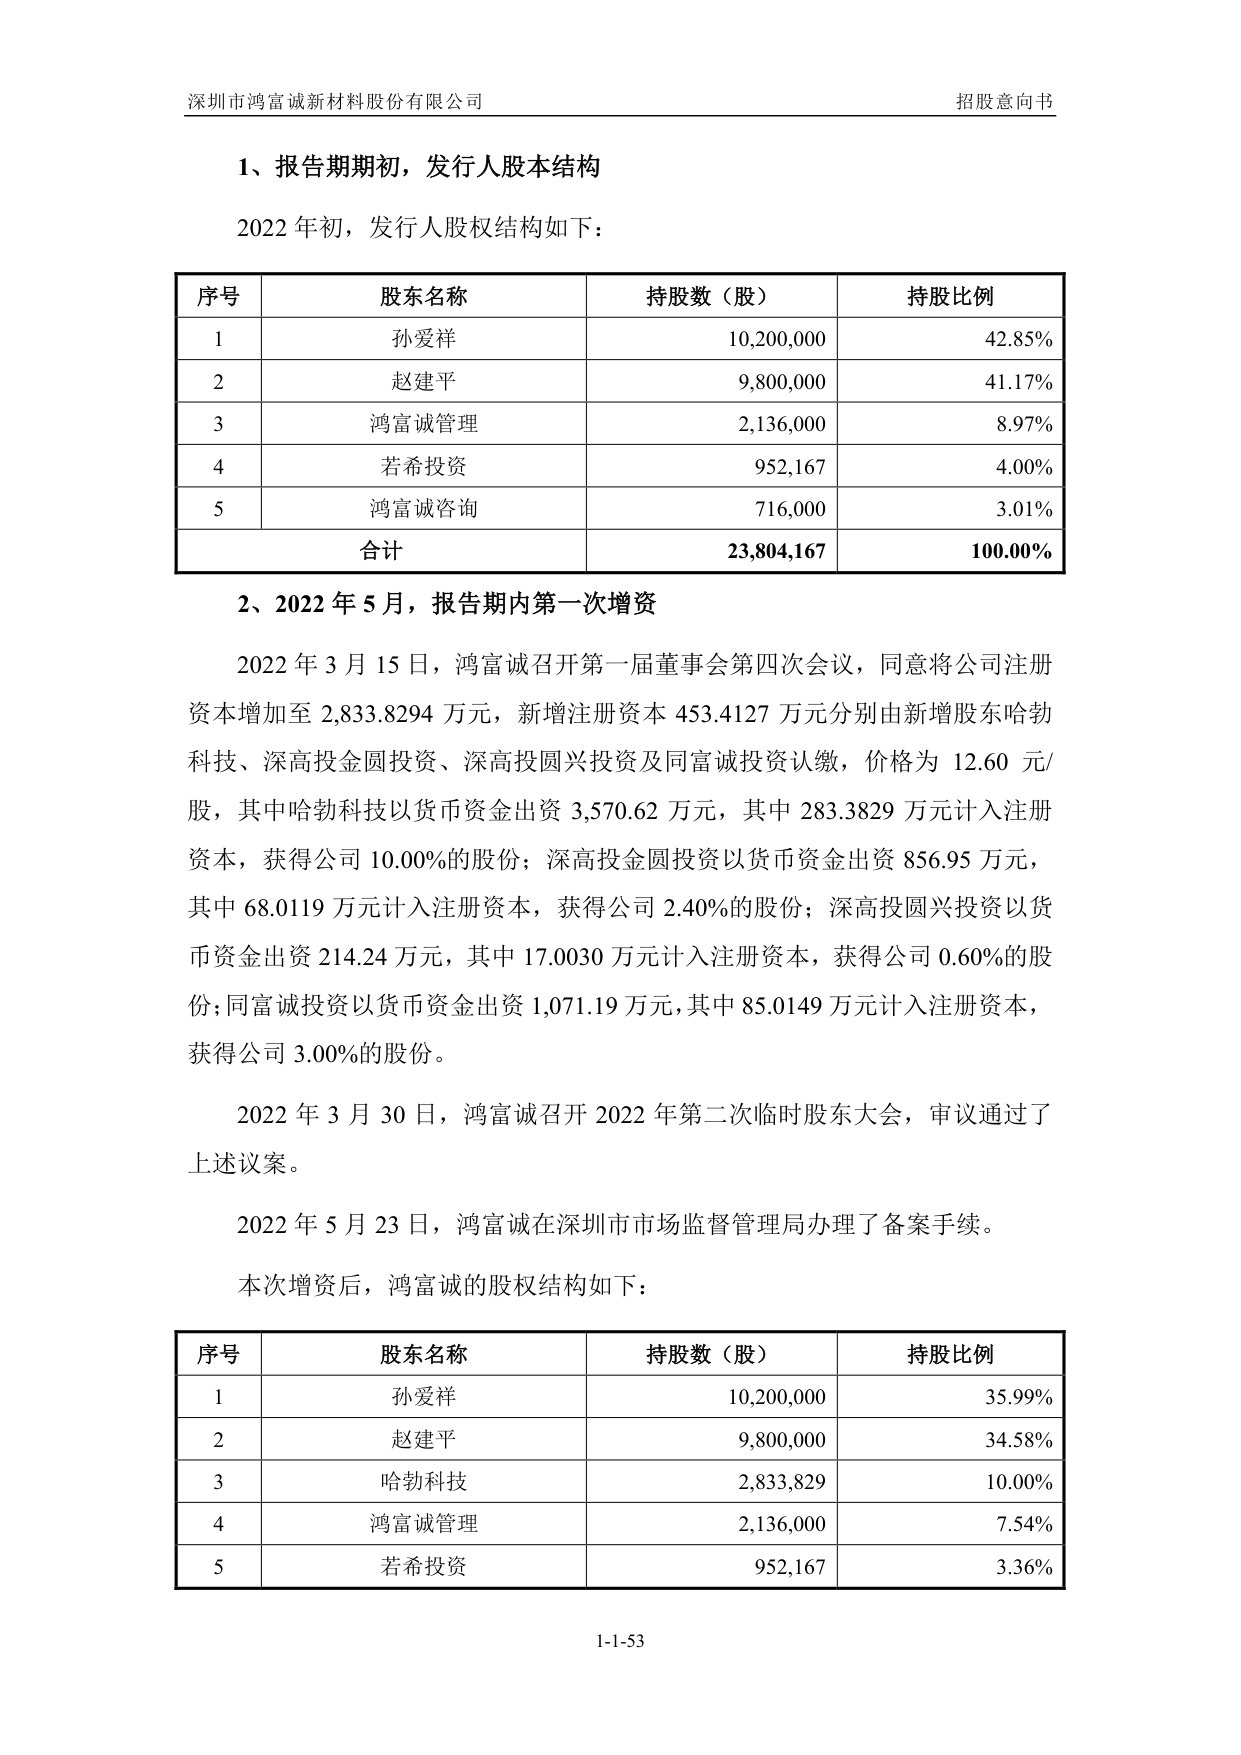
实际控制人:孙爱祥、赵建平
孙爱祥、赵建平为实际控制人。孙爱祥持股35.99%,赵建平持股34.58%,合计控制公司70%以上股份。哈勃科技持股10%,鸿富诚管理持股7.54%。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
公司是一家专注热管理、电磁屏蔽和吸波等先进电子功能材料及器件研发、产业化的国家级专精特新重点"小巨人"企业,产品主要包括导热界面材料、电磁屏蔽及吸波材料。导热界面材料通常填充于芯片等发热元器件与散热器之间,起到提升导热效能的作用;电磁屏蔽和吸波材料均属于电磁兼容领域材料,主要通过反射、吸收或损耗等方式屏蔽和吸收电磁波,起到减少电磁波干扰的作用。该等材料是保障各类电子信息产品可靠性和稳定运行的关键材料,广泛应用于数据中心(AI高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域。公司采用自主创新的取向技术,实现石墨烯材料的垂直排列,已成为热管理材料行业中极少数能够量产制备石墨烯导热垫片并实现规模化应用的企业。公司主要采取"以销定产"的生产模式,以自主生产为主,采用直销模式向客户提供产品。
2.2 收入结构
公司主营业务收入主要来自于热管理材料及器件、屏蔽材料及吸波材料。2025年度热管理材料及器件收入56,883.62万元,占主营业务收入80.77%;屏蔽材料收入9,806.11万元,占13.92%;吸波材料收入3,735.17万元,占5.30%。主营业务收入占营业收入比例99.66%,主营业务突出。
2.3 经营模式
暂无数据
2.4 研发与技术
暂无数据
三、行业与市场
3.1 行业概况
热管理材料行业的竞争格局总体呈现出"国际巨头占据高端市场、本土企业持续追赶并实现局部突破"的态势。以德国汉高、陶氏化学、信越化学、莱尔德等国际巨头为主,凭借深厚的技术积累、优质的产品和广泛的市场渠道,在半导体封装等中高端应用场景占据了较高的市场份额。中国部分导热界面材料领军企业凭借良好的产业链基础及国产化需求的日益提升,通过持续的研发技术攻关,进一步攻克高端应用市场,不断提高市场份额。随着人工智能、智能汽车、5G/6G通信、消费电子等高端电子信息产业的快速发展,电子产品功能逐渐增加,内部结构更加复杂,产品内部功率密度加大,这对热管理及电磁兼容相关材料提出了更高要求。
3.2 市场地位
在高端导热界面材料方面,鸿富诚依托碳纤维及石墨烯导热垫片、金属碳基复合材料等产品量产交付,2024年碳基导热垫片实现收入8,000余万元,2025年,碳基导热垫片和金属碳基复合材料实现收入超4.44亿元。由于目前能够实现碳纤维及石墨烯导热垫片(非用于散热的石墨烯膜)量产交付并应用头部企业的厂商极少,公司在碳基导热垫片细分市场处于行业领先地位。公司也是国内极少数已经成功实现TIM1热界面材料小批量供应的企业。
3.3 竞争格局
德国汉高、陶氏化学、信越化学、莱尔德、飞荣达、中石科技、苏州天脉、隆扬电子、德邦科技、阿莱德
3.4 销售与采购
公司采购的主要材料包括石墨烯原材料、导热粉体、石墨片、液态金属材料、导电布类、胶类、垫片类、泡棉类等材料。其中,石墨烯原材料、液态金属材料系根据公司要求定制,因此存在向单一国内供应商采购的情况。报告期内,公司向前五大客户的销售收入占比分别为43.63%、48.23%和66.70%,呈逐年上升趋势。
四、财务数据
| 2023年 | 2024年 | 2025年 |
|---|
| 营业收入 | 2.60亿 | 3.30亿 | 7.07亿 |
| 净利润 | 0.35亿 | 0.72亿 | 2.70亿 |
| 归属于母公司所有者的净利润 | 0.35亿 | 0.71亿 | 2.69亿 |
| 扣除非经常性损益后净利润 | 0.32亿 | 0.70亿 | 2.64亿 |
| 毛利率 | 46.41% | 52.32% | 65.56% |
| 加权平均净资产收益率 | 10.51% | 18.46% | 48.13% |
| 基本每股收益 | 0.63元 | 1.28元 | 4.81元 |
| 研发费用率 | 9.55% | 7.92% | 4.59% |
2023年度至2025年度 · 主要财务数据和财务指标
五、募资计划
拟募资金额 122,039.18万元
用途 本次公开发行股票所募集的资金,扣除发行费用后,将全部用于先进电子功能材料基地建设项目、研发中心建设项目、营销服务网络及总部基地建设项目、补充流动资金及发展与科技储备资金,以进一步巩固和提升公司的核心竞争力,推动公司持续健康发展。
· 先进电子功能材料基地建设项目
· 深圳市鸿富诚新材料股份有限公司研发中心建设项目
· 营销服务网络及总部基地建设项目
· 补充流动资金
· 发展与科技储备资金
六、风险提示
1.受益于下游行业特别是AI算力基础设施爆发式增长,2025年公司营业收入和扣非后归属于母公司净利润分别为70,666.16万元和26,419.92万元,较2024年度大幅增长114.34%和276.99%,但受下游行业未来因市场供需变动、宏观经济等因素的影响出现资本开支增速放缓,导致公司产品市场需求减弱、订单下降等因素影响,未来公司存在业绩增速放缓甚至业绩下滑的风险。
2.公司虽然在垂直取向石墨烯导热垫片方面具备先发优势,但与国内外材料行业巨头相比,在业务体量、资金实力、品牌影响力等方面尚存在一定差距。未来随着市场竞争压力的不断增大和客户要求的不断提高,公司将面临市场竞争加剧的风险。
3.报告期各期,公司综合毛利率分别为46.41%、52.32%和65.56%。若未来高附加值新产品迭代不及预期、传统产品价格下行压力加大等情形,公司综合毛利率将存在下降的风险。
4.近年来,随着贸易争端加剧,部分国家和地区采用包括但不限于提高关税、限制进出口、列入"实体清单"等多种方式或者制裁措施实行贸易保护主义,尤其是在人工智能(AI)芯片领域,贸易管制政策呈现常态化、精细化、全球化升级趋势,对全球AI芯片产业链及上游配套电子功能材料行业造成深远影响。
5.报告期内,公司向前五大客户的销售收入占比分别为43.63%、48.23%和66.70%,呈逐年上升趋势。若公司该等客户受到国际或地区贸易环境的影响或由于行业景气度下降、同类竞品的出现,导致其向公司下达的订单数量或价格下降,则可能对公司的业绩稳定性产生影响。
6.公司核心产品为垂直取向石墨烯导热垫片、金属碳基复合导热材料,主要应用于高功率AI芯片装机及相关板卡测试。下游头部AI芯片厂商产品迭代节奏较快,通常每1-2年完成新一代芯片架构更新升级。若公司未来未能持续匹配下游芯片更新节奏,及时完成配方优化、工艺升级及前沿技术储备,无法持续迭代产品以适配客户新一代产品,将会导致公司现有产品竞争力弱化、产品适配性下降。
总结
鸿富诚专注热管理、电磁屏蔽及吸波等电子功能材料,产品应用于数据中心、AI高功率芯片、智能汽车等领域。2025年营收7.07亿元,净利润2.70亿元,碳基导热垫片和金属碳基复合材料收入超4.44亿元,处于碳基导热垫片细分市场行业领先地位。拟在深交所创业板上市。
此段由AI自动生成,不构成投资建议
此段由AI自动生成,不构成投资建议