001381 皇冠新材:功能性复合材料领域领先企业
一、公司基本情况
1.1 基本信息
| 公司全称 | 皇冠新材料科技股份有限公司 |
| 成立日期 | 2000年6月1日 |
| 注册资本 | 41,267.5232万元 |
| 法定代表人 | 麦惠权 |
| 注册地址 | 中山市横栏镇茂辉工业区乐丰六路10号之1 |
1.2 股权结构
实际控制人:麦惠权、麦惠霞
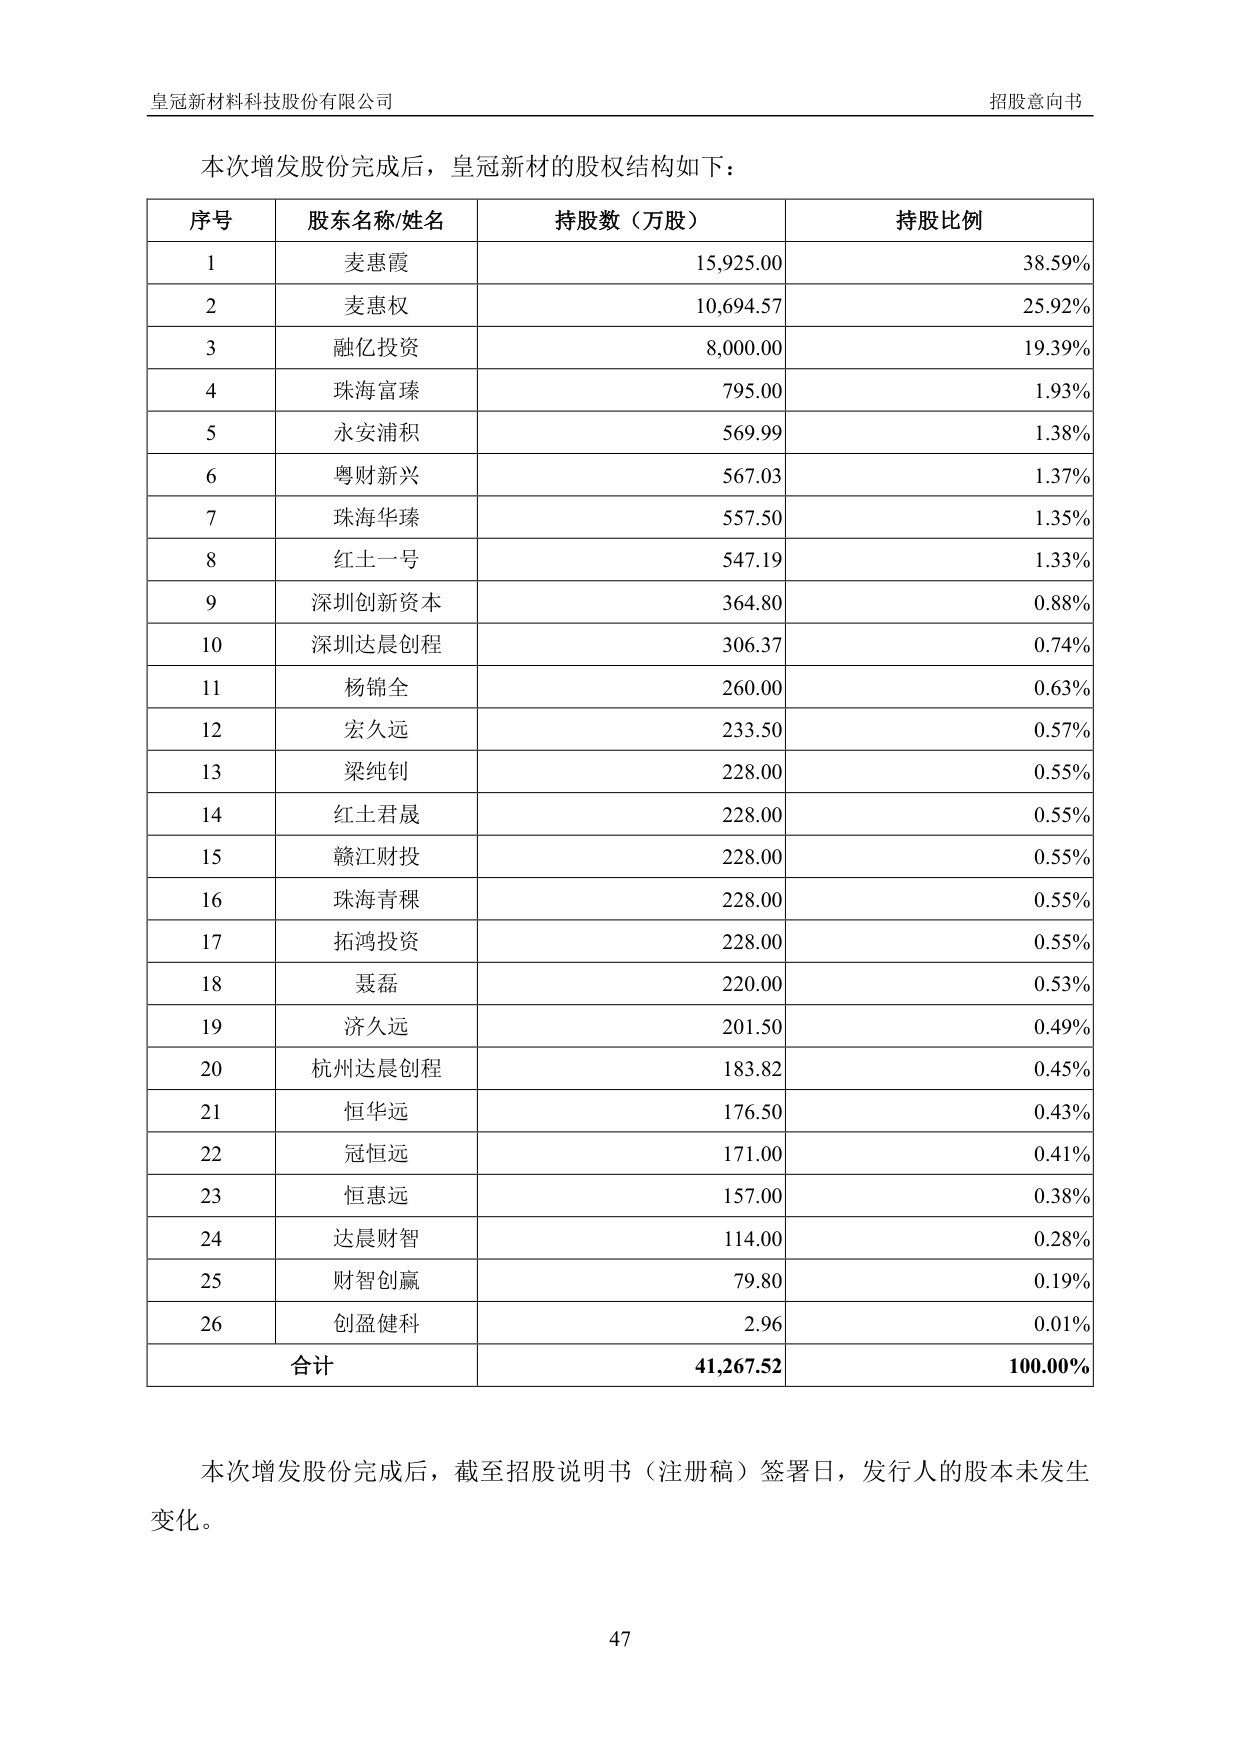
公司控股股东为无,实际控制人为麦惠权、麦惠霞。麦惠霞持股38.80%,麦惠权持股26.06%,融亿投资持股19.49%,其余股东持股比例较为分散。
1.3 核心高管
暂无高管数据
二、业务概况
2.1 主营业务
2.2 收入结构
| 业务板块 | 2025占比 | 2024占比 | 2023占比 |
|---|---|---|---|
| 工业级胶粘材料 | 65.69% | 66.37% | 66.83% |
| 电子级胶粘材料 | 22.12% | 21.95% | 20.82% |
| 功能性薄膜材料 | 12.18% | 11.69% | 12.35% |
2.3 经营模式
2.4 研发与技术
三、行业与市场
3.1 行业概况
3.2 市场地位
根据中国胶粘剂和胶粘带工业协会统计的数据,公司的功能性复合材料产品主要归类于“双面胶带”“保护膜胶带”和“其他及特种胶带”。中国胶粘剂和胶粘带工业协会统计前述品种2024年的销售金额合计约为281亿元,公司2024年功能性复合材料的销售金额为30.95亿元,经测算公司2024年功能性复合材料的国内市场占有率约为11.01%,在行业内具有较高的市场知名度。
3.3 竞争格局
美国3M: 全球性的专注于材料服务及材料产品的多元化跨国企业,拥有超过6万种高品质产品。日本日东: 主要从事胶粘剂、光学薄膜、半导体、电子设备和消费品的制造和销售。德国德莎: 全球领先的自粘胶带产品和自粘系统解决方案制造商之一。斯迪克: 功能性涂层复合材料的生产企业,2025年营业收入30.16亿元。晶华新材: 功能性涂层复合材料的生产企业,2025年营业收入21.70亿元。永冠新材: 主要专注于消费级胶粘新材料、车规级胶膜新材料等,2025年营业收入66.91亿元。
3.4 销售与采购
| 前五大客户(2025年度):领益智造 | 2.78%;深圳市弘嘉新材料有限公司 | 2.37%;东莞市承林电子有限公司 | 1.36%;正美集团 | 1.18%;晶华新材 | 1.10%。前五大供应商(2025年度):安吉恒益集团 | 10.96%;上海华谊新材料化工销售有限公司 | 7.77%;卫星化学 | 4.94%;广州厚雅化工有限公司 | 2.90%;松林集团 | 2.48%。报告期内,公司不存在向单个客户的销售比例超过销售总额的50%或严重依赖于少数客户的情况。 |
四、财务数据
| 2023年 | 2024年 | 2025年 | |
|---|---|---|---|
| 营业收入 | 289,478.33万元 | 315,901.42万元 | 340,823.47万元 |
| 净利润 | 27,754.34万元 | 30,229.34万元 | 30,917.90万元 |
| 归属于母公司所有者的净利润 | 27,754.34万元 | 30,229.34万元 | 30,917.90万元 |
| 扣除非经常性损益后净利润 | 27,467.06万元 | 30,733.29万元 | 30,779.42万元 |
| 毛利率 | — | — | — |
| 加权平均净资产收益率 | 18.40% | 15.20% | 13.66% |
| 基本每股收益 | 0.70元/股 | 0.73元/股 | 0.75元/股 |
| 研发费用率 | 4.59% | 4.77% | 5.26% |
2023年度、2024年度、2025年度 · 第六节财务会计信息与管理层分析
4.1 业绩归因
五、募资计划
拟募资金额 91,868.13万元
用途 用于广东皇冠功能性复合材料扩产项目、江苏皇冠半导体用功能性复合材料等产品扩产项目、浙江皇冠光学膜产业化项目、研发中心建设项目及补充流动资金。
· 广东皇冠功能性复合材料扩产项目
· 江苏皇冠半导体用功能性复合材料等产品扩产项目
· 浙江皇冠光学膜产业化项目
· 研发中心建设项目
· 补充流动资金
六、风险提示
六.1 关联交易
总结
皇冠新材料科技股份有限公司主要从事工业级胶粘材料、电子级胶粘材料及功能性薄膜材料等功能性复合材料的研发、生产及销售,产品覆盖轻工业、家用电器、汽车制造、新能源电池、消费电子、智能物联网、半导体等多个领域。2025年公司营业收入34.08亿元,净利润3.09亿元。根据中国胶粘剂和胶粘带工业协会数据测算,公司2024年功能性复合材料国内市场占有率约为11.01%。公司拟在深圳证券交易所主板上市。
此段由AI自动生成,不构成投资建议